Pensionskassengeld anlegen in der Schweiz: So legst du deinen Kapitalbezug an

Du hast dein Pensionskassengeld bezogen oder stehst kurz davor? Dann stellt sich eine wichtige Frage: Wie legst du das Geld so an, dass es dir auch nach der Pensionierung langfristig zur Verfügung steht?
Das Wichtigste in Kürze
Dein PK-Geld einfach auf dem Sparkonto liegen lassen? Fühlt sich sicher an, kostet dich aber über die Jahre Kaufkraft. Alles an die Börse? Auch keine gute Idee, wenn du einen Teil davon schon bald brauchst.
Die gute Nachricht: Du musst dich nicht für das eine oder das andere entscheiden. Was dein Pensionskassengeld wirklich braucht, ist ein Plan, der deine Anlagen und deine Entnahmen clever miteinander verbindet.
So kommst du in 5 Schritten dahin:
- Kenne deine Lücke: Wie viel fehlt dir jeden Monat, wenn der Lohn wegfällt?
- Leg dir ein Polster an: Halte genug Geld für die nächsten Jahre griffbereit.
- Lass den Rest arbeiten: Investiere, was du länger nicht brauchst, breit diversifiziert.
- Plane deine «Rente» selbst: Lege fest, wie viel du dir regelmässig auszahlst.
- Behalte Steuern und Kosten im Blick: Sie entscheiden mit, wie lange dein Geld reicht.
Kurz gesagt: Dein Pensionskassengeld braucht nicht einfach ein Portfolio, sondern einen Plan, der dich durch den Ruhestand trägt.
👉 Lust, deinen Plan gleich zu sehen? Lade die Selma App herunter und sieh, wie du dein PK-Geld anlegst und wie viel du dir monatlich auszahlen kannst – kostenlos und unverbindlich.
Was tun mit dem Pensionskassengeld nach der Auszahlung?
Wer sich bei der Pensionierung für einen vollständigen oder teilweisen Kapitalbezug entscheidet, erhält möglicherweise mehrere hunderttausend Franken auf einmal.
Danach stehen verschiedene Möglichkeiten offen:
- Geld auf dem Sparkonto halten
- einen Teil des Kapitals investieren
- eine Hypothek reduzieren
- in Immobilien investieren
- das Kapital schrittweise verbrauchen
- verschiedene Varianten kombinieren
Welche Lösung sinnvoll ist, hängt nicht nur von deinem Alter oder deiner Risikobereitschaft ab.
Entscheidend ist deine gesamte finanzielle Situation:
Wie hoch sind deine AHV- und Renteneinnahmen? Wie viel gibst du monatlich aus? Welches weitere Vermögen besitzt du? Welche grösseren Ausgaben stehen an? Und wie viel Geld musst du regelmässig aus deinem Vermögen beziehen? Erst wenn diese Fragen beantwortet sind, lässt sich sinnvoll entscheiden, wie viel deines Pensionskassengeldes investiert werden sollte.
👉 Du überlegst noch zwischen Rente und Kapitalbezug? In unserem Artikel Kapitalbezug oder Rente in der Schweiz vergleichen wir beide Optionen im Detail.
Lieber zuhören statt lesen?
In diesem Video führt dich Patrik Schär, CEO von Selma Finance und CFA, durch die wichtigsten Entscheidungen rund um die Pensionierung in der Schweiz — von der Frage Kapitalbezug oder Rente über die richtige Anlagestrategie bis hin zum Entnahmeplan und dem Ruhestandsmodus.
Mit dabei: Dr. Stefan Jaecklin, Investor, Verwaltungsrat bei Selma — und bald selbst Pensionierter. Er bringt die Praxis-Perspektive ein und teilt seine persönlichen Erfahrungen aus erster Hand.
Pensionskassengeld anlegen: Darauf kommt es an
Nach der Pensionierung verändert sich die Aufgabe deines Vermögens. Es geht nicht mehr nur darum, möglichst viel Kapital aufzubauen. Dein Geld soll gleichzeitig verfügbar bleiben, deinen Lebensunterhalt mitfinanzieren und möglichst langfristig erhalten bleiben.
Sicherheit und Rendite richtig kombinieren
Geld, das du bald brauchst, sollte in der Regel weniger Risiken ausgesetzt sein als Geld, das du erst in zehn oder zwanzig Jahren benötigst.
Darum kann es sinnvoll sein, einen Teil deines Vermögens liquide zu halten und den langfristig verfügbaren Teil breit diversifiziert anzulegen.
Wie gross diese Teile sein sollten, lässt sich nicht mit einer pauschalen Prozentzahl beantworten.
Eine Person, die monatlich CHF 1'000 aus ihrem Vermögen benötigt, braucht einen anderen Plan als jemand, der jeden Monat CHF 4'000 daraus finanzieren muss.
Inflation nicht unterschätzen
Auch Geld auf dem Konto ist nicht völlig risikolos. Steigen die Preise langfristig, kannst du dir mit demselben Betrag immer weniger leisten. Gerade bei einem Anlagehorizont von 20 oder 30 Jahren kann Inflation deshalb einen erheblichen Einfluss auf deine Kaufkraft haben.
Ein Teil des Kapitals langfristig anzulegen, kann helfen, dieses Risiko auszugleichen.
Anlage und Entnahmen gemeinsam planen
Ein Portfolio kann noch so gut aufgebaut sein: Wenn du im falschen Moment grosse Beträge daraus verkaufen musst, kann das deinen Finanzplan belasten.
Deshalb sollte bereits beim Anlegen klar sein:
Wie viel möchtest du regelmässig entnehmen und aus welchem Teil deines Vermögens soll dieses Geld kommen?
Genau hier treffen Anlage- und Entnahmeplanung aufeinander.
Schritt für Schritt Anleitung: So legst du dein PK-Geld an
Wer sein Pensionskassengeld sinnvoll anlegen möchte, braucht einen klaren Plan. Eine einmalige Fehlentscheidung kann schwer rückgängig gemacht werden — und über Jahrzehnte finanzielle Folgen haben. Diese fünf Schritte helfen dir, strukturiert vorzugehen.
Schritt 1: Verschaffe dir einen Überblick über deine Finanzen
Bevor du über ETFs, Aktien oder Obligationen nachdenkst, solltest du deine monatliche Einkommenslücke kennen. Stelle dafür deine regelmässigen Einnahmen deinen Ausgaben gegenüber.
Zu den Einnahmen können beispielsweise gehören:
- AHV
- weitere Renten
- Einkommen der Partnerin oder des Partners
- Mieteinnahmen
- andere regelmässige Einkünfte
Dem gegenüber stehen etwa:
- Wohnen
- Krankenkasse
- Steuern
- Lebensmittel
- Freizeit und Reisen
- Mobilität
- Gesundheitskosten
- grössere geplante Anschaffungen
Ein Beispiel:
Deine monatlichen Ausgaben betragen CHF 7'000. Aus AHV, Renten und anderen Einnahmen erhältst du CHF 4'500. Damit fehlen: CHF 7'000 – CHF 4'500 = CHF 2'500 pro Monat
Diese CHF 2'500 müssen zumindest teilweise aus deinem Vermögen finanziert werden. Damit hast du eine der wichtigsten Zahlen für deine weitere Planung.
💡 Tipp
Plane lieber zu vorsichtig als zu optimistisch — kleine Unterschätzungen summieren sich über 20 Jahre schnell auf mehrere zehntausend Franken.
Schritt 2: Berechne deine Liquiditätsreserve
Als Nächstes solltest du überlegen, wie viel Geld du kurzfristig verfügbar haben möchtest. Angenommen, du brauchst CHF 2'500 pro Monat aus deinem Vermögen und möchtest drei Jahre dieser Entnahmen liquide halten:
CHF 2'500 × 12 × 3 = CHF 90'000
Dieser Betrag könnte beispielsweise als Liquiditätsreserve dienen.
Der Vorteil: Fallen die Börsen vorübergehend, musst du nicht sofort Anlagen verkaufen, um deine laufenden Ausgaben zu bezahlen. Eine Möglichkeit, das Vermögen danach zu strukturieren, ist das 3-Töpfe-Modell:
- Topf 1 – kurzfristig: Liquides Geld für laufende Entnahmen und ungeplante Ausgaben.
- Topf 2 – mittelfristig: Defensiver angelegtes Vermögen, das später beispielsweise den Liquiditätstopf wieder auffüllen kann.
- Topf 3 – langfristig: Breit diversifiziertes Vermögen mit längerem Anlagehorizont.
💡 Vergiss nicht
Das 3-Töpfe-Modell ist dabei kein Muss. Entscheidend ist die Idee dahinter: Geld mit unterschiedlichen Anlagehorizonten muss nicht gleich investiert werden.
Schritt 3: Lege den langfristigen Teil deines PK-Geldes an
Sobald deine kurzfristigen Bedürfnisse abgedeckt sind, kannst du überlegen, wie der langfristige Teil deines Vermögens investiert werden soll. Dafür kommen beispielsweise breit diversifizierte Anlagen aus verschiedenen Anlageklassen infrage:
- Aktien
- Obligationen
- Immobilienanlagen
- weitere diversifizierende Anlagen
ETFs können dabei eine einfache Möglichkeit sein, viele Wertschriften gleichzeitig abzudecken.
Welche Mischung zu dir passt, hängt unter anderem davon ab:
- wie lange du das Geld voraussichtlich nicht brauchst
- wie hoch deine zukünftigen Entnahmen sind
- welches weitere Vermögen du besitzt
- wie stark dein Portfolio schwanken darf
- wie viel Risiko du persönlich tragen möchtest
Das Alter allein bestimmt deshalb nicht, wie viel Risiko du eingehen solltest.
💡 Tipp
Im Ruhestand zählt nicht maximale Rendite, sondern Stabilität – je kürzer dein Anlagehorizont, desto wichtiger ist eine ausgewogene, risikoärmere Strategie.
Schritt 4: Plane deine monatlichen Entnahmen
Ein Entnahmeplan funktioniert ähnlich wie eine selbst organisierte Rente.
Du legst fest, wie viel Geld regelmässig auf dein Konto ausbezahlt werden soll. Der restliche Teil deines Vermögens bleibt investiert.
Damit vermeidest du, jeden Monat neu entscheiden zu müssen, welche Anlagen du verkaufen solltest.
Eine bekannte Orientierung für Entnahmen ist die 4-Prozent-Regel.
Sie geht vereinfacht davon aus, dass im ersten Jahr rund 4 % des ursprünglichen Portfoliowerts entnommen werden.
- Bei CHF 500'000 wären das ungefähr: CHF 20'000 pro Jahr bzw. CHF 1'667 pro Monat.
- Bei CHF 800'000: CHF 32'000 pro Jahr bzw. CHF 2'667 pro Monat.
Wichtig: Die 4-Prozent-Regel ist keine Garantie und keine individuelle Empfehlung. Wie viel du tatsächlich entnehmen kannst, hängt von deiner persönlichen Situation, der Anlagestrategie, der Dauer der Entnahmen und der Marktentwicklung ab.
Mit unserem Vermögensverzehr-Rechner kannst du verschiedene Szenarien durchspielen.
💡 Tipp
Bist du unsicher, wie viel du dir auszahlen kannst, ohne dein Kapital zu früh zu verbrauchen? Dann helfen dir die Expert:innen von Selma gerne mit einer persönlichen Berechnung weiter.
Schritt 5: Berücksichtige Steuern und Kosten
Auch Steuern und Anlagekosten beeinflussen, wie viel von deinem Vermögen langfristig übrig bleibt.
Beim Bezug von Pensionskassenkapital fällt zunächst eine separate Kapitalauszahlungssteuer an.
Danach gehört das Geld zu deinem Privatvermögen.
Für die anschliessenden Anlagen ist unter anderem relevant:
- Zinsen und Dividenden sind grundsätzlich steuerbares Einkommen.
- Private Kapitalgewinne auf Wertschriften sind in der Schweiz grundsätzlich steuerfrei, sofern du steuerlich nicht als gewerbsmässige Wertschriftenhändler giltst.
- Dein Vermögen unterliegt der kantonalen Vermögenssteuer.
Auch die laufenden Kosten deiner Geldanlage solltest du vergleichen. Selbst kleine Unterschiede können über einen langen Zeitraum einen spürbaren Einfluss haben
Welcher Anbieter legt dein PK-Geld am besten an?
Du weisst jetzt, worauf es beim Anlegen deines Pensionskassengeldes ankommt. Der nächste Schritt ist die Wahl des passenden Anbieters.
Dabei solltest du nicht nur auf die Verwaltungsgebühr achten, sondern auf die Gesamtkosten, die Nettorendite und darauf, wie gut der Anbieter zu deiner persönlichen Anlagestrategie passt.
Das Schweizer Konsumentenmagazin K-Geld hat 2026 führende Banken und digitale Vermögensverwalter miteinander verglichen. Dabei wurden unter anderem Gesamtkosten, Nettorendite und Vermögensentwicklung berücksichtigt.
Der Vergleich zeigt: Über mehrere Jahre kann die Wahl des Anbieters einen erheblichen Unterschied für dein Vermögen machen.
👉 Zum vollständigen Vergleich: Vermögensverwalter vs. Banken Schweiz 2026
Pensionskassengeld anlegen mit Selma: Dein Plan für den Ruhestand
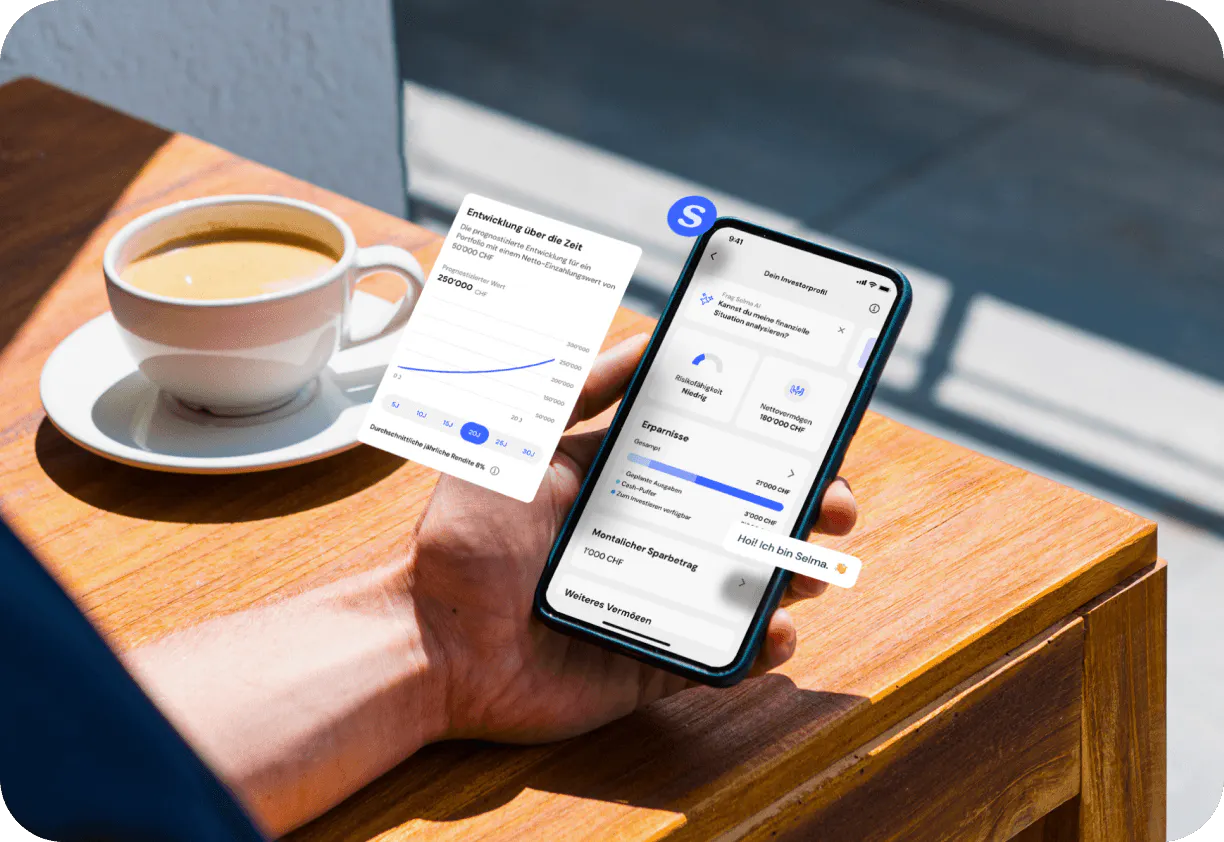
Einkommenslücke berechnen, Reserve aufbauen, investieren, Entnahmen planen und das alles über viele Jahre im Blick behalten: Ganz ehrlich, das ist eine Menge. Genau dafür haben wir den Ruhestandsmodus entwickelt.
Selma zeigt dir, wie du dein PK-Geld anlegst und wie viel du dir jeden Monat auszahlen kannst, abgestimmt auf deine Finanzen, deine Ziele und dein Risiko. Danach kümmern wir uns um den Rest: Wir verwalten deine Anlagen laufend und passen sie an, wenn sich etwas verändert.
Das bekommst du:
- Deine eigene Anlagestrategie: passend zu dir statt von der Stange
- Ein Polster für ruhige Nächte: deine Liquiditätsreserve ist von Anfang an eingeplant
- Dein monatliches Einkommen: regelmässige Auszahlungen, die du flexibel anpassen kannst
- Ein Portfolio, das in Form bleibt: automatische Anpassungen, ohne dass du etwas tun musst
- Menschen, die zuhören: persönliche Unterstützung durch unsere Expert:innen
Neugierig, wie dein Plan aussieht?
👉 Lade die Selma App herunter und sieh, wie du dein PK-Geld anlegst und wie viel du dir monatlich auszahlen kannst – kostenlos und unverbindlich.
Mag. Niklas Linser
Niklas Linser ist bei Selma Finance für Marketing und Inhalte rund ums Investieren verantwortlich. Seit über zehn Jahren beschäftigt er sich mit digitalen Finanzlösungen und der Frage, wie Geldanlage für alle einfacher und verständlicher wird. Er hat internationale Wirtschaftswissenschaften studiert und übersetzt bei Selma komplexes Finanzwissen in klare Worte – ob es um ETFs, langfristigen Vermögensaufbau oder Ruhestandsplanung geht. Sein Ziel: Finanzthemen so erklären, dass sie nicht nur verständlich, sondern auch nützlich sind – für alle.
LinkedIn