
Geld anlegen in der Schweiz: So gehst du richtig vor

Du möchtest dein Geld anlegen, weisst aber nicht genau, wo du anfangen sollst? Sparkonto, ETFs, Säule 3a, Immobilien oder doch eine Vermögensverwaltung – in der Schweiz gibt es viele Möglichkeiten.
Das Wichtigste in Kürze
Beim Geld anlegen gibt es nicht die eine beste Lösung für alle.
- Ein sinnvoller Ablauf sieht meistens so aus:
- Kläre, wofür und wann du dein Geld brauchst.
- Halte genügend Geld als Reserve auf dem Konto.
- Nutze steuerlich attraktive Möglichkeiten wie die Säule 3a, wenn sie zu dir passen.
- Bestimme, wie viel Risiko du eingehen kannst und möchtest.
- Lege langfristiges Geld breit diversifiziert an.
- Überprüfe deine Strategie regelmässig, statt ständig auf Marktbewegungen zu reagieren.
Je länger du dein Geld nicht brauchst, desto eher kannst du kurzfristige Schwankungen an den Finanzmärkten in Kauf nehmen.
Warum solltest du dein Geld anlegen
Geld auf dem Sparkonto fühlt sich sicher an. Langfristig kann es durch Inflation aber an Kaufkraft verlieren.
Wenn du einen Teil deines Geldes langfristig anlegst, kann dein Vermögen mit der Zeit wachsen. Dabei helfen vor allem zwei Dinge: eine breite Diversifikation und ein langer Anlagehorizont.
Drei gute Gründe, dein Geld anzulegen:
- Kaufkraft erhalten: Inflation kann den realen Wert deines Geldes über die Jahre reduzieren.
- Vom Zinseszinseffekt profitieren: Erträge können wieder neue Erträge erwirtschaften. Je länger dein Geld investiert bleibt, desto stärker kann dieser Effekt wirken. Mehr zum Zinseszinseffekt
- Finanzielle Ziele erreichen: Ob Pensionierung, Eigenheim oder mehr finanzielle Freiheit – langfristiges Anlegen kann dir helfen, Schritt für Schritt Vermögen aufzubauen.
Wichtig ist dabei nicht, möglichst schnell die höchste Rendite zu erzielen, sondern eine Anlagestrategie zu finden, die zu deinen Zielen und deinem Risiko passt.
Der Zinseszinseffekt
"Der Zinseszinseffekt ist das achte Weltwunder. Wer ihn versteht, verdient daran, alle anderen bezahlen ..." - Albert Einstein
Wie solltest du dein Geld aufteilen?
Bevor du über einzelne ETFs oder Aktien nachdenkst, lohnt sich ein Blick auf dein gesamtes Geld.
Denn nicht jeder Franken hat denselben Job.
1. Geld für heute: deine Liquiditätsreserve
Ein Teil deines Geldes sollte jederzeit verfügbar bleiben.
Dazu gehören deine laufenden Ausgaben, eine Reserve für unerwartete Kosten und Geld für grössere Anschaffungen, die in den nächsten Jahren geplant sind.
Dieses Geld gehört in der Regel nicht an die Börse. Ein Sparkonto oder Konto kann dafür besser geeignet sein.
Wie gross deine Reserve sein sollte, hängt von deiner Situation ab – etwa von deinen monatlichen Ausgaben, deiner Jobsicherheit und geplanten grösseren Kosten.
2. Geld für später: deine Vorsorge
Danach lohnt sich ein Blick auf deine Vorsorge.
Wenn du ein AHV-pflichtiges Erwerbseinkommen hast, kann die Säule 3a interessant sein. Einzahlungen in anerkannte 3a-Lösungen können innerhalb der gesetzlichen Grenzen vom steuerbaren Einkommen abgezogen werden.
Wichtig: Die Säule 3a ist keine Anlageklasse, sondern ein Vorsorgegefäss.
Innerhalb der Säule 3a kannst du dein Geld beispielsweise auf einem 3a-Konto halten oder in Wertschriften investieren.
3. Geld für langfristige Ziele: freie Anlagen
Bleibt nach Reserve und Vorsorge Geld übrig, das du für längere Zeit nicht brauchst, kannst du es frei investieren.
Hier beginnt die eigentliche Anlagestrategie.
Wie viel davon du investierst und welches Risiko sinnvoll ist, hängt von deinem Anlagehorizont, deinen Zielen und deiner finanziellen Gesamtsituation ab.
Welche Anlagen eignen sich für langfristigen Vermögensaufbau?
Für langfristiges Geld kommen verschiedene Anlageklassen infrage. Häufig werden mehrere davon kombiniert, statt alles auf eine einzige Anlage zu setzen.
Aktien und ETFs
Mit Aktien beteiligst du dich an Unternehmen. Dadurch profitierst du von deren langfristiger Entwicklung, musst aber auch mit Kursschwankungen umgehen können.
Statt einzelne Unternehmen auszuwählen, kannst du über ETFs gleichzeitig in viele verschiedene Unternehmen investieren.
Das macht ETFs besonders interessant für einen breit diversifizierten, langfristigen Vermögensaufbau.
Aber auch ein ETF ist nicht automatisch gut diversifiziert. Entscheidend ist, was darin enthalten ist und wie das gesamte Portfolio zusammengesetzt ist.
Obligationen
Bei Obligationen leihst du vereinfacht gesagt einem Staat oder Unternehmen Geld.
Sie schwanken normalerweise weniger stark als Aktien, bieten dafür langfristig meist geringere Renditechancen.
In einem Portfolio können Obligationen deshalb helfen, Schwankungen zu reduzieren und einen stabileren Gegenpol zu Aktien zu bilden.
Immobilien
Immobilien können ebenfalls Teil einer langfristigen Anlagestrategie sein.
Du kannst direkt über eine eigene Immobilie investieren oder indirekt über Immobilienfonds und andere Immobilienanlagen.
Eine eigene Immobilie bindet allerdings viel Kapital und ist weniger flexibel als ein Wertschriftenportfolio.
Deshalb solltest du Immobilien nicht isoliert betrachten, sondern zusammen mit deinem restlichen Vermögen.
Muss ich mich für eine Anlage entscheiden?
Nein.
Eine gute Anlagestrategie besteht normalerweise nicht daraus, die eine beste Anlage zu finden.
Stattdessen können verschiedene Anlageklassen unterschiedliche Aufgaben übernehmen.
Genau darum geht es bei Diversifikation: Dein Vermögen wird auf verschiedene Anlagen, Regionen und Risiken verteilt.
Selbst investieren oder investieren lassen?
Wenn du weisst, wie viel Geld du investieren möchtest und welches Risiko zu dir passt, kommt die nächste Entscheidung:
Möchtest du deine Geldanlage selbst verwalten – oder möchtest du sie verwalten lassen?
Selbst investieren: Broker
Beim sogenannten DIY-Investing eröffnest du ein Depot bei einem Broker und stellst dein Portfolio selbst zusammen.
Du entscheidest also selbst:
- welche ETFs, Aktien oder Obligationen du kaufst
- wie du dein Geld aufteilst
- wann du investierst
- wann du dein Portfolio anpasst
- wie du rebalancierst
Das kann kostengünstig sein und gibt dir maximale Kontrolle. Dafür brauchst du Zeit, Wissen und die Disziplin, auch in unruhigen Marktphasen bei deiner Strategie zu bleiben.
Passt eher zu dir, wenn du dich gerne mit Geldanlage beschäftigst und die Verantwortung selbst übernehmen möchtest.
Investieren lassen: Robo-Advisor und Vermögensverwaltung
Wenn du deine Geldanlage nicht selbst verwalten möchtest, kannst du sie einem Vermögensverwalter überlassen. Dazu gehören auch digitale Anbieter, die häufig als Robo-Advisors bezeichnet werden.
Der Begriff sagt allerdings wenig darüber aus, wie viel tatsächlich für dich übernommen wird. Die Unterschiede zwischen den Anbietern können beträchtlich sein.
Manche Robo-Advisors ordnen dich einem von wenigen standardisierten Portfolios zu. Andere erstellen eine individuellere Anlagestrategie, die stärker auf dein Vermögen, deine Ziele, deinen Anlagehorizont und deine Risikofähigkeit eingeht.
Auch danach unterscheiden sich die Angebote:
- Portfolioverwaltung: Wird nur investiert oder auch automatisch rebalanciert?
- Risikomanagement: Bleibt deine Strategie unverändert oder wird sie angepasst, wenn sich deine finanzielle Situation verändert?
- Finanzplanung: Betrachtet der Anbieter nur das verwaltete Depot oder auch Cash, Vorsorge und weiteres Vermögen?
- Pensionierung und Entnahmen: Kann die Strategie später auch auf regelmässige Auszahlungen ausgerichtet werden?
- Persönliche Unterstützung: Gibt es nur eine App oder kannst du bei wichtigen Fragen mit Expert sprechen?
- Kosten: Was bezahlst du insgesamt für Verwaltung, Produkte und Depot?
Was passt besser zu dir?
Wenn du ETFs und Aktien selbst auswählen und dein Portfolio eigenständig verwalten möchtest, kann DIY-Investing eine gute Lösung sein.
Wenn du dagegen möchtest, dass jemand nicht nur dein Portfolio, sondern deine Geldanlage als Ganzes plant und laufend verwaltet, lohnt sich ein genauer Vergleich der verschiedenen Vermögensverwaltungen.
Denn zwischen einem einfachen Robo-Advisor und einer persönlichen Vermögensverwaltung können beim Service und bei der Finanzplanung grosse Unterschiede liegen.
So startest du mit dem Geld anlegen
Du kennst jetzt die wichtigsten Grundlagen. Wenn du tatsächlich starten möchtest, helfen dir diese vier Schritte:
Schritt 1: Verschaffe dir einen Überblick
Wie viel Geld hast du zur Verfügung, welche Ausgaben stehen an und welchen Betrag brauchst du als Reserve?
Investiere nur Geld, auf das du längerfristig nicht angewiesen bist.
Schritt 2: Definiere dein Ziel und deinen Anlagehorizont
Möchtest du fürs Alter vorsorgen, langfristig Vermögen aufbauen oder in einigen Jahren eine grössere Ausgabe finanzieren?
Je länger dein Geld investiert bleiben kann, desto mehr Schwankungen kannst du in der Regel verkraften.
Schritt 3: Lege deine Anlagestrategie fest
Bestimme, welches Risiko zu deiner finanziellen Situation passt und wie du dein Geld auf verschiedene Anlageklassen verteilen möchtest.
Achte dabei auf eine breite Diversifikation, statt alles auf einzelne Unternehmen oder Märkte zu setzen.
Schritt 4: Entscheide, wie du investieren möchtest
Du kannst deine Anlagen selbst über einen Broker verwalten oder die laufende Verwaltung einem Vermögensverwalter überlassen.
Wenn du regelmässig Geld zur Seite legen möchtest, kann zusätzlich ein automatischer Sparplan sinnvoll sein.
Danach gilt vor allem: Dranbleiben, deine Strategie regelmässig überprüfen und nicht bei jeder Marktbewegung alles über den Haufen werfen.
Wie viel Geld solltest du anlegen?
Wie viel du investieren solltest, hängt vor allem davon ab, wie viel Geld du kurzfristig brauchst und wie viel langfristig verfügbar ist.
Bevor du investierst, solltest du deshalb genügend Geld als Reserve zurückhalten. Häufig werden dafür einige Monatsausgaben als Orientierung genannt – wie gross dein Puffer sein sollte, hängt aber von deiner persönlichen Situation ab.
Eine einfache Denkweise ist:
Investierbares Vermögen = Ersparnisse – Reserve – geplante grössere Ausgaben
Angenommen, du hast CHF 80'000 gespart, möchtest CHF 20'000 als Reserve behalten und planst in zwei Jahren eine Ausgabe von CHF 15'000. Dann bleiben CHF 45'000, die grundsätzlich einen längeren Anlagehorizont haben könnten.
Du musst diesen Betrag nicht zwingend vollständig oder sofort investieren. Entscheidend ist, dass du nur Geld anlegst, auf das du längerfristig nicht angewiesen bist.
Wie viel solltest du monatlich investieren?
Auch dafür gibt es keine perfekte Prozentzahl.
Die bekannte 50/30/20-Regel kann eine grobe Orientierung geben:
- 50 % für notwendige Ausgaben
- 30 % für flexible Ausgaben
- 20 % für Sparen, Vorsorge und Investieren
Das ist aber keine feste Vorgabe. Wer hohe Fixkosten hat, kann möglicherweise weniger investieren. Wer bereits eine solide Reserve aufgebaut hat und wenig laufende Verpflichtungen hat, vielleicht deutlich mehr.
Wichtiger als eine bestimmte Prozentzahl ist, regelmässig einen Betrag zu investieren, der zu deinem Budget passt und den du langfristig durchhalten kannst.
Auch kleine Beträge können ein guter Start sein – besonders, wenn du früh beginnst und deinem Geld Zeit gibst zu wachsen.

Praxisbeispiel: So kann dein Geld wachsen
Theorie ist gut, Zahlen sind besser. Stell dir vor, du investierst jeden Monat 500 CHF in einen breit gestreuten ETF. Bei einer durchschnittlichen Jahresrendite von 5 % – ein konservativer, realistischer Wert für weltweite Aktienmärkte – sieht das Wachstum so aus:
- Nach 1 Jahr: 6’000 CHF eingezahlt → 6’136 CHF Depotwert (+136 CHF Gewinn)
- Nach 5 Jahren: 30’000 CHF eingezahlt → 33’907 CHF Depotwert (+3’907 CHF Gewinn)
- Nach 10 Jahren: 60’000 CHF eingezahlt → 77’641 CHF Depotwert (+17’641 CHF Gewinn)
- Nach 20 Jahren: 120’000 CHF eingezahlt → 206’501 CHF Depotwert (+86’501 CHF Gewinn)
- Nach 30 Jahren: 180’000 CHF eingezahlt → 417’074 CHF Depotwert (+237’074 CHF Gewinn)
Dieses Beispiel zeigt die Kraft des Zinseszinseffekts – vor allem, wenn du regelmässig investierst und lange dranbleibst. Je früher du startest, desto stärker profitiert dein Vermögen vom Wachstum. Selbst kleine Beträge können so über die Jahre zu beachtlichen Summen werden.
5 Grundprinzipien für langfristiges Investieren
Wenn deine Strategie einmal steht, kommt es vor allem darauf an, sie langfristig durchzuhalten. Diese fünf Grundprinzipien helfen dabei:
- Breit diversifizieren
Verteile dein Geld über verschiedene Anlageklassen, Unternehmen und Regionen. So bist du weniger abhängig von einzelnen Märkten oder Titeln. Mehr über Diversifikation - Nicht jedem Markttrend hinterherlaufen
Börsen schwanken. Das gehört zum Investieren dazu. Statt ständig den perfekten Ein- oder Ausstieg zu suchen, ist eine langfristige Strategie meist sinnvoller. - Regelmässig investieren
Wenn du monatlich Geld übrig hast, kann ein Sparplan helfen, das Investieren zur Gewohnheit zu machen – ohne jedes Mal neu entscheiden zu müssen. - Kosten im Blick behalten
Gebühren reduzieren deine Rendite. Vergleiche deshalb nicht nur einzelne Preise, sondern die gesamten Kosten deiner Geldanlage. - Deinen Plan regelmässig überprüfen
Nicht jede Börsenbewegung verlangt eine Reaktion. Aber wenn sich dein Einkommen, deine Ziele oder deine Lebenssituation ändern, sollte sich auch deine Anlagestrategie mitentwickeln.
Am Ende ist erfolgreiches Investieren meist weniger eine Frage des perfekten Produkts als der richtigen Strategie – und der Disziplin, ihr Zeit zu geben.
5 Fehler, die dich Rendite kosten
Auch mit einer guten Anlagestrategie kann einiges schiefgehen – oft nicht wegen der Märkte, sondern wegen unserer eigenen Entscheidungen. Im Video sprechen Patrik Schär und Dr. Stefan Jaecklin über typische Anlagefehler und darüber, wie du sie vermeiden kannst.
1. Auf den perfekten Einstieg warten
„Ich investiere, wenn die Kurse wieder tiefer sind.“
Das klingt vernünftig – nur weiss niemand zuverlässig, wann dieser Moment kommt. Wer langfristig investieren möchte, sollte deshalb weniger Energie ins perfekte Timing und mehr in eine passende Strategie stecken.
2. Mehr Risiko eingehen, als zu dir passt
Hohe Renditechancen gehen mit höheren Schwankungen einher. Wenn du beim ersten grösseren Rückgang nervös verkaufst, war das Risiko vermutlich zu hoch.
Deine Anlagestrategie sollte deshalb zu deiner finanziellen Situation und zu deiner persönlichen Risikobereitschaft passen. Mehr zum Risiko beim Investieren
3. Trends hinterherlaufen
KI-Aktien, Kryptowährungen oder das Unternehmen, über das gerade alle sprechen: Was zuletzt stark gestiegen ist, wirkt schnell wie die beste Anlage.
Das Problem: Vergangene Kursgewinne sagen wenig darüber aus, was als Nächstes passiert. Wer ständig Trends hinterherläuft, verändert seine Strategie oft genau zum falschen Zeitpunkt.
4. Zu viel auf einzelne Anlagen setzen
Ein paar erfolgreiche Einzelaktien können ein Portfolio stark nach oben ziehen – aber eben auch nach unten.
Eine breite Diversifikation über verschiedene Unternehmen, Regionen und Anlageklassen reduziert die Abhängigkeit von einzelnen Investments.
5. Den eigenen Plan ständig ändern
Börsenkurse, Zinsen und Nachrichten ändern sich jeden Tag. Deine langfristigen Ziele normalerweise nicht.
Wer bei jeder Marktbewegung die Strategie verändert, riskiert unnötige Käufe und Verkäufe. Sinnvoller ist es, deinen Plan dann anzupassen, wenn sich deine finanzielle Situation oder deine Ziele verändern – nicht bei jeder schlechten Börsenwoche.

Lust auf mehr Wissen rund ums Investieren?
Wenn du noch tiefer einsteigen möchtest, findest du hier passende Artikel:
- Ist jetzt ein guter Zeitpunkt zum Investieren?
- Wie investiert man nachhaltig?
- Was ist ein Dividendenportfolio?
- Geld anlegen in turbulenten Zeiten: So reagierst du richtig
- Die besten Finanzpodcasts der Schweiz
Möchtest du dein Geld nicht selbst verwalten?
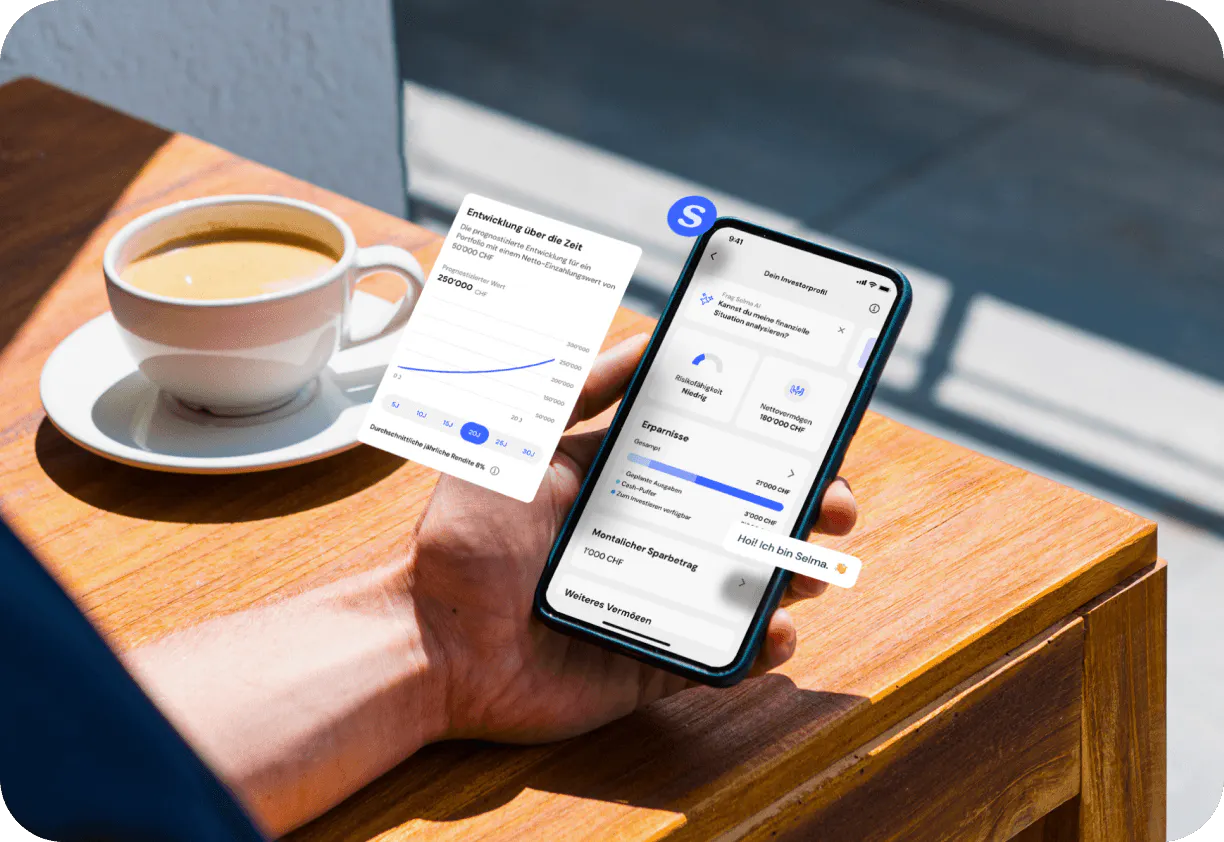
Selma schaut zuerst auf deine finanzielle Situation, deine Ziele und dein Risiko. Daraus entsteht ein persönlicher Anlageplan, den Selma für dich umsetzt und laufend verwaltet.
Du behältst jederzeit den Überblick, musst aber nicht selbst ETFs auswählen, rebalancieren oder überlegen, wann dein Portfolio angepasst werden sollte.
Mag. Niklas Linser
Niklas Linser ist bei Selma Finance für Marketing und Inhalte rund ums Investieren verantwortlich. Seit über zehn Jahren beschäftigt er sich mit digitalen Finanzlösungen und der Frage, wie Geldanlage für alle einfacher und verständlicher wird. Er hat internationale Wirtschaftswissenschaften studiert und übersetzt bei Selma komplexes Finanzwissen in klare Worte – ob es um ETFs, langfristigen Vermögensaufbau oder Ruhestandsplanung geht. Sein Ziel: Finanzthemen so erklären, dass sie nicht nur verständlich, sondern auch nützlich sind – für alle.
LinkedIn