
Pensionierung planen: Was du zwischen 55 und 65 entscheiden musst

„Mit 66 Jahren, da fängt das Leben an.“ Stimmt. Damit du es dann auch so leben kannst, wie du möchtest, lohnt es sich, die wichtigsten finanziellen Fragen schon vorher zu klären. Wie viel brauchst du im Ruhestand? Rente oder Kapital? Was passiert mit deiner Hypothek? Und wie soll dein Vermögen dich später unterstützen? Genau dabei hilft ein guter Plan.
Das Wichtigste in Kürze
Eine gute Pensionsplanung beginnt nicht erst kurz vor dem letzten Arbeitstag. Zwischen 55 und 65 stehen einige Entscheidungen an, die später einen grossen Unterschied machen können.
In diesem Guide zeigen wir dir die 10 wichtigsten Entscheidungen, die du vor der Pensionierung klären solltest – verständlich, praktisch und ohne unnötigen Finanzjargon. Die wichtigste Idee dabei: Nicht jede Frage einzeln lösen, sondern alles als einen gemeinsamen Plan betrachten.
Du möchtest das für deine eigene Situation durchspielen? Mit Selmas persönlicher Finanzwegleitung bringen wir deine Pensionskasse, AHV, Vermögen, geplanten Ausgaben und Ziele zusammen – und zeigen dir, welche nächsten Schritte für dich sinnvoll sind. → Kostenlose Wegleitung Buchen
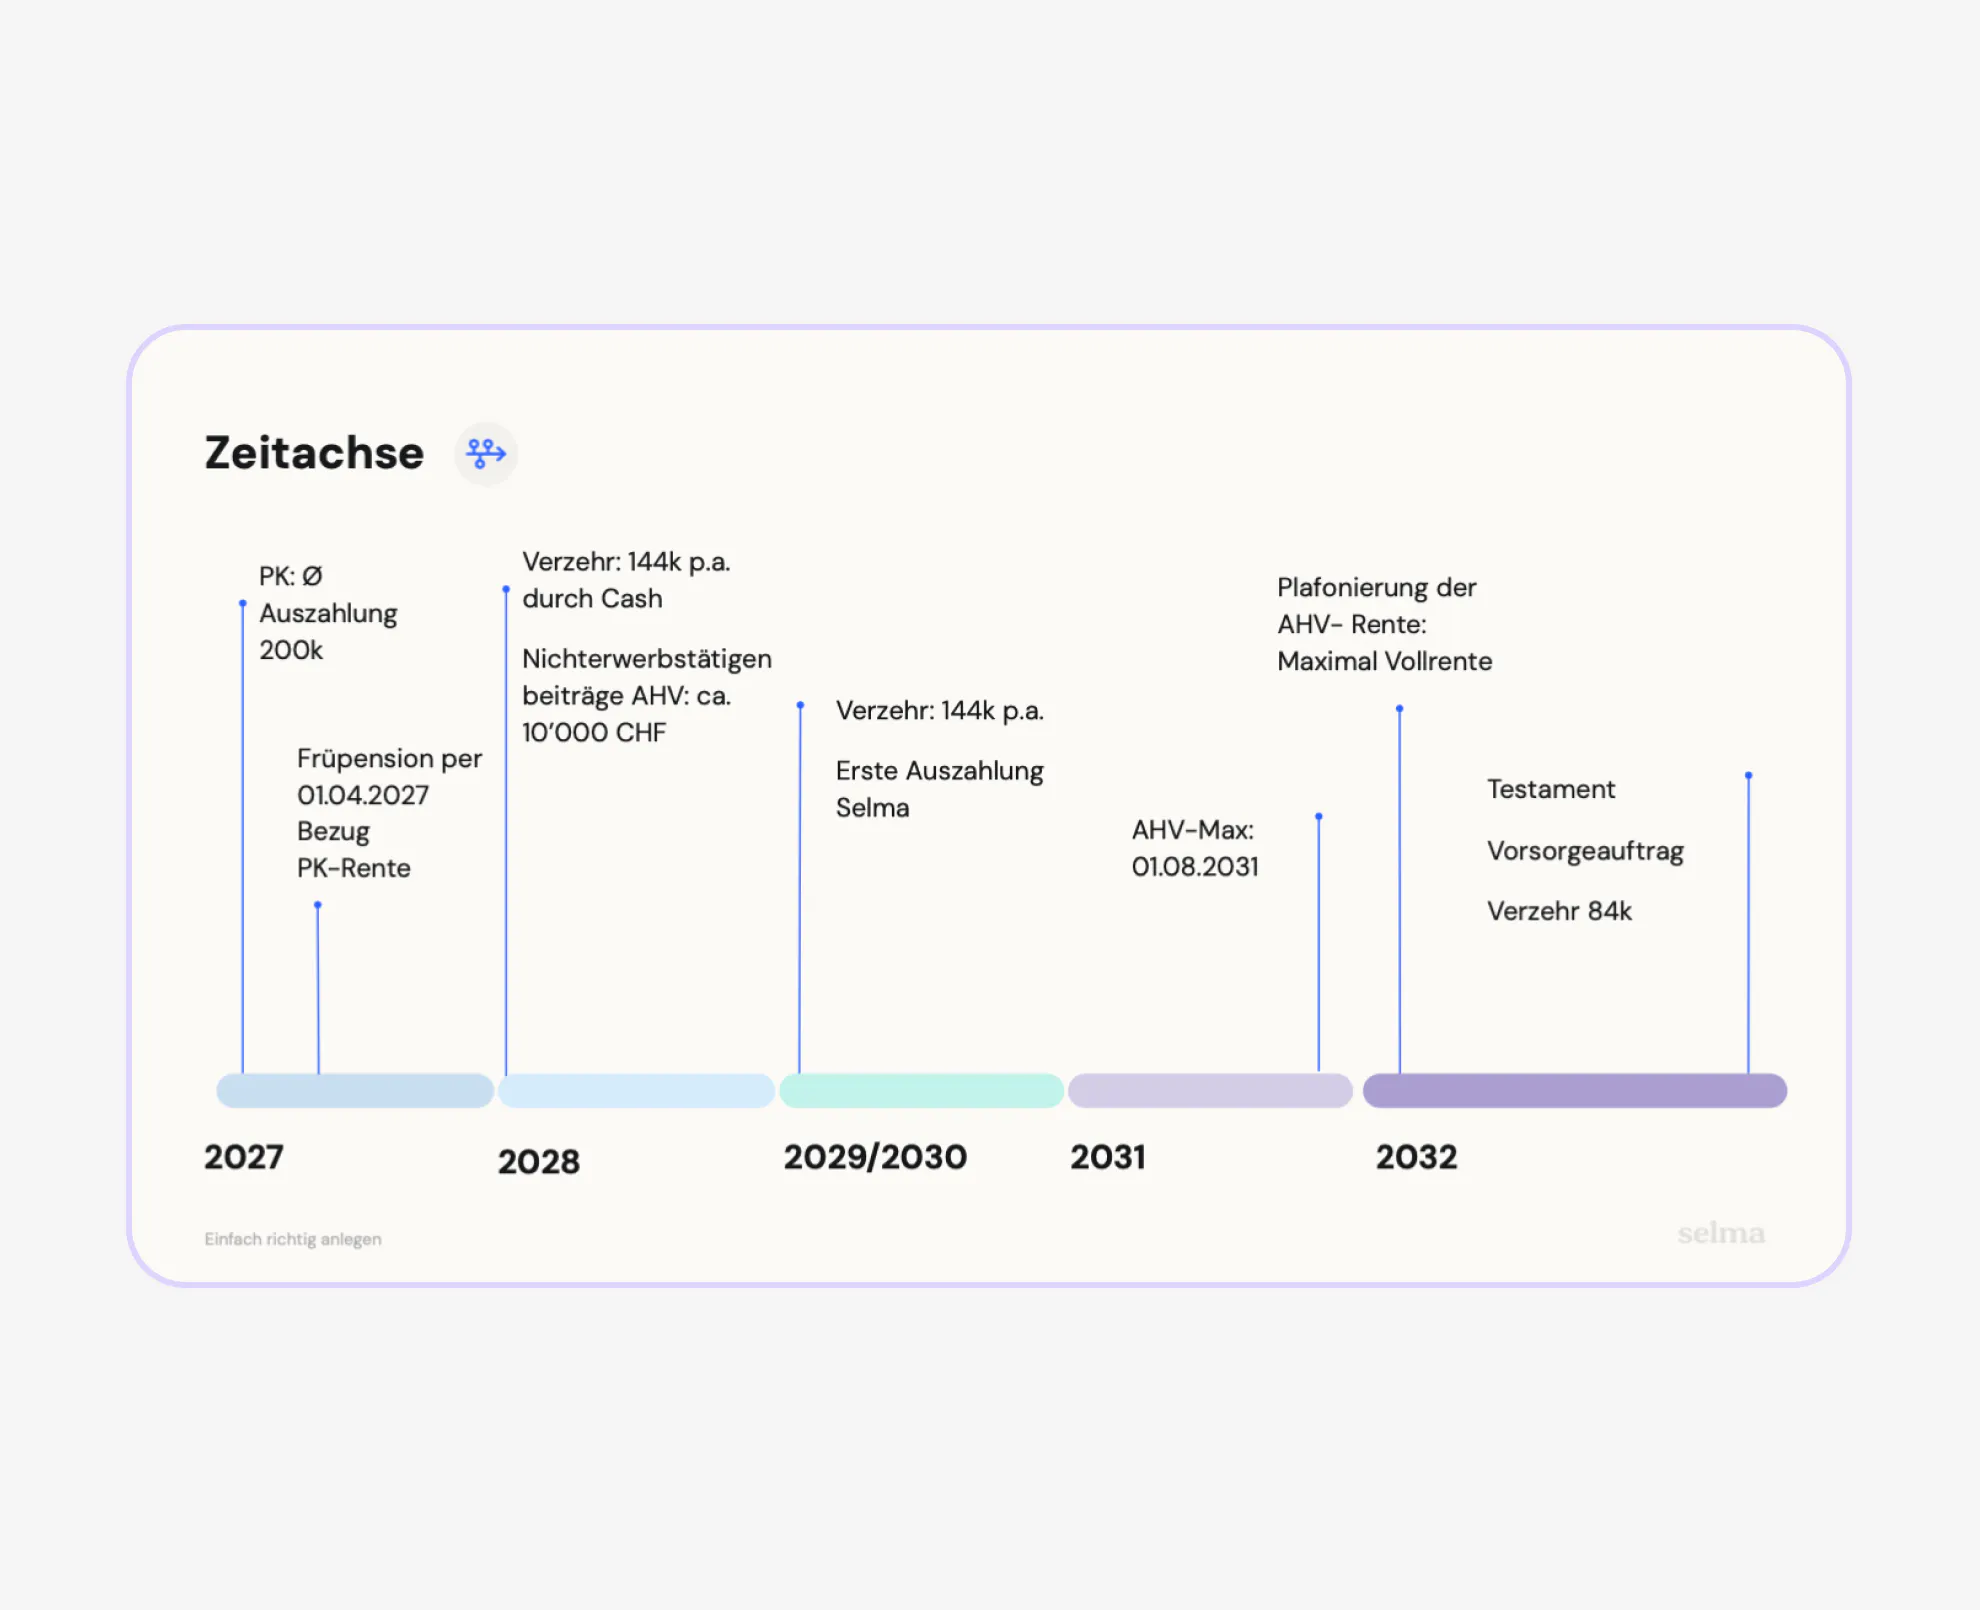
1. Wie möchtest du im Ruhestand leben?
Bevor du AHV, Pensionskasse oder Anlagen planst, solltest du zuerst eine andere Frage beantworten:
Wie soll dein Leben nach der Pensionierung aussehen?
Möchtest du mehr reisen? Dein Arbeitspensum langsam reduzieren? Im Eigenheim bleiben? Deine Familie unterstützen? Oder dir in den ersten Jahren nach der Pensionierung bewusst mehr gönnen?
Diese Wünsche bestimmen mit, wie viel Geld du später tatsächlich brauchst.
Schau deshalb nicht nur auf deine heutigen Fixkosten. Überlege dir auch:
- Welche Ausgaben fallen nach der Pensionierung weg?
- Welche könnten steigen?
- Welche grösseren Ausgaben planst du?
- Wie viel möchtest du monatlich für Freizeit und Reisen zur Verfügung haben?
- Welche finanzielle Reserve gibt dir ein gutes Gefühl?
Aus diesen Überlegungen entsteht dein Budget für den Ruhestand. Und genau dieses Budget ist die Grundlage für die nächsten Entscheidungen: Wie viel Einkommen brauchst du? Wie viel Sicherheit soll die Rente geben? Und wie viel Vermögen kann langfristig angelegt bleiben?
Wichtig
Plane nicht nur so, dass deine Rechnungen bezahlt sind. Dein Pensionsbudget sollte zu dem Leben passen, das du nach der Pensionierung führen möchtest.
2. Wann möchtest du in Pension gehen?
Der Zeitpunkt deiner Pensionierung hat grossen Einfluss darauf, wie dein Ruhestand finanziell aussieht.
Du kannst regulär in Pension gehen, früher aufhören, schrittweise reduzieren oder länger arbeiten. Jede Variante wirkt sich anders auf dein Einkommen, deine Pensionskasse und dein Vermögen aus.
Frag dich deshalb frühzeitig:
- Möchtest du bis zum Referenzalter arbeiten?
- Kommt eine Frühpensionierung für dich infrage?
- Wäre eine Teilpensionierung angenehmer?
- Möchtest du nach der Pensionierung noch teilweise weiterarbeiten?
- Wie verändert sich dein Einkommen in den Jahren rund um den Übergang?
Gerade bei einer Früh- oder Teilpensionierung ist wichtig, die finanziellen Folgen nicht nur für ein oder zwei Jahre anzuschauen. Entscheidend ist, wie sich die Wahl auf deinen ganzen Ruhestand auswirkt.
Wichtig
Der beste Zeitpunkt für die Pensionierung ist nicht nur eine Frage des Alters. Er sollte zu deinem Lebensplan und zu deiner finanziellen Situation passen.
3. Was bekommst du aus der AHV?
Die AHV ist für die meisten Menschen ein wichtiger Teil des Einkommens nach der Pensionierung. Deshalb solltest du frühzeitig wissen, womit du ungefähr rechnen kannst.
Prüfe zuerst, wie hoch deine voraussichtliche AHV-Rente ausfällt und ob es Beitragslücken gibt. Danach kannst du besser einschätzen, wie viel Einkommen später noch aus Pensionskasse und Vermögen kommen muss.
Wichtige Fragen sind:
- Wie hoch wird meine AHV-Rente voraussichtlich sein?
- Gibt es Beitragslücken?
- Möchte ich die AHV regulär beziehen?
- Kommt ein Vorbezug oder ein Aufschub infrage?
- Wann muss ich die Rente anmelden?
Ein Vorbezug bedeutet, dass du früher Geld erhältst, dafür aber dauerhaft weniger Rente. Bei einem Aufschub ist es umgekehrt: Du verzichtest zunächst auf die Auszahlung und erhältst später eine höhere Rente.
Wichtig
Entscheide nicht isoliert über die AHV. Der richtige Bezugszeitpunkt hängt auch davon ab, wann du aufhörst zu arbeiten, wie hoch deine übrigen Einkommen sind und wie dein Vermögen aussieht.
4. Wie gut bist du bei der Pensionskasse aufgestellt?
Für viele ist die Pensionskasse der grösste Vermögensbaustein für den Ruhestand. Umso wichtiger ist es, einige Jahre vor der Pensionierung genauer hinzuschauen.
Nimm deinen aktuellen Vorsorgeausweis zur Hand und prüfe insbesondere:
- Wie hoch ist dein angespartes Altersguthaben?
- Mit welcher Rente kannst du ungefähr rechnen?
- Welcher Umwandlungssatz gilt für dich?
- Gibt es noch Freizügigkeitsguthaben aus früheren Arbeitsverhältnissen?
- Hast du noch Einkaufspotenzial in der Pensionskasse?
- Welche Fristen gelten für einen späteren Kapitalbezug?
Gerade Freizügigkeitsgelder können leicht vergessen gehen. Und auch ein möglicher Einkauf in die Pensionskasse sollte nicht isoliert betrachtet werden, sondern zu deinem geplanten Pensionierungszeitpunkt und zur Frage passen, ob du später eine Rente oder Kapital beziehen möchtest.
Der Umwandlungssatz ist ebenfalls wichtig: Er bestimmt mit, wie hoch deine jährliche Rente im Verhältnis zu deinem angesparten Guthaben ausfällt.
Wichtig
Schau nicht nur auf die Zahl, die heute auf deinem PK-Ausweis steht. Entscheidend ist, welche Leistungen du bei deiner tatsächlichen Pensionierung erwarten kannst – und wie diese zu deinem restlichen Vermögen und deinen geplanten Ausgaben passen.
5. Rente, Kapital oder eine Kombination?
Bei der Pensionierung musst du entscheiden, wie du dein Pensionskassengeld beziehen möchtest: als lebenslange Rente, als Kapital oder als Mischung aus beidem.
Die Rente gibt dir vor allem Sicherheit und ein regelmässiges Einkommen. Beim Kapitalbezug bleibst du flexibler und kannst selbst bestimmen, wie du dein Vermögen verwendest und anlegst.
Eine Kombination kann interessant sein, wenn du einen Teil deiner laufenden Ausgaben sicher abdecken und gleichzeitig einen Teil deines Vermögens flexibel behalten möchtest.
Für die Entscheidung solltest du unter anderem prüfen:
- Wie hoch sind deine monatlichen Ausgaben?
- Welche sicheren Einkommen hast du bereits?
- Wie wichtig ist dir ein garantiertes Einkommen?
- Wie viel Flexibilität möchtest du behalten?
- Möchtest du Vermögen vererben können?
- Wie hoch ist dein Umwandlungssatz?
- Möchtest du dein Kapital selbst verwalten oder professionell verwalten lassen?
Oft lautet die wichtigste Frage deshalb nicht einfach „Rente oder Kapital?“, sondern:
Wie viel Sicherheit brauche ich – und wie viel Flexibilität möchte ich behalten?
Wenn du die Varianten genauer vergleichen möchtest, findest du hier unsere ausführliche Entscheidungshilfe zu Rente oder Kapitalbezug.
Wichtig
Dieser Entscheid lässt sich später in der Regel nicht einfach rückgängig machen. Prüfe deshalb frühzeitig die Möglichkeiten und Fristen deiner Pensionskasse.
6. Was machst du mit einem Kapitalbezug?
Wenn du dein Pensionskassengeld ganz oder teilweise als Kapital beziehst, beginnt der nächste wichtige Teil der Planung:
Wie soll dieses Geld dich durch den Ruhestand begleiten?
Das gesamte Kapital einfach auf dem Konto liegen zu lassen, ist selten die beste Lösung. Gleichzeitig solltest du auch nicht alles langfristig anlegen.
Überlege dir deshalb:
- Wie viel Geld brauchst du in den nächsten zwei bis drei Jahren?
- Wie gross sollte deine liquide Reserve sein?
- Welcher Teil des Vermögens kann länger angelegt bleiben?
- Wie viel möchtest du regelmässig entnehmen?
- Wie reagierst du, wenn die Börse gerade schlecht läuft?
- Wie lange soll dein Vermögen voraussichtlich reichen?
Eine gute Lösung trennt kurzfristig benötigtes Geld von Vermögen mit einem längeren Anlagehorizont. So musst du nicht bei jeder Ausgabe Anlagen verkaufen und gibst dem langfristigen Teil trotzdem die Chance, weiterzuarbeiten.
Wenn du tiefer einsteigen möchtest, zeigen wir dir hier, wie du dein Pensionskassengeld nach dem Kapitalbezug anlegen kannst.
Wichtig
Beim Kapitalbezug brauchst du nicht nur eine Anlagestrategie, sondern auch einen Entnahmeplan. Beides sollte zusammenpassen.
7. Wie planst du Säule 3a und weitere Vorsorgegelder?
Neben der Pensionskasse spielt auch die Säule 3a eine wichtige Rolle bei der Pensionierungsplanung.
Gerade in den letzten Jahren vor der Pensionierung solltest du nicht nur darauf schauen, wie viel dort liegt, sondern auch wann du welches Geld beziehen möchtest.
Prüfe deshalb:
- Wie viele 3a-Konten oder Depots hast du?
- Wann möchtest du die einzelnen Guthaben beziehen?
- Fallen im gleichen Jahr weitere Vorsorgebezüge an?
- Welcher Teil des Geldes wird direkt gebraucht?
- Welcher Teil kann noch länger angelegt bleiben?
Mehrere 3a-Konten können zeitlich gestaffelt bezogen werden. Je nach Wohnort und persönlicher Situation kann das helfen, die Steuerbelastung bei den Auszahlungen zu reduzieren.
Wichtig ist aber, Säule 3a, Pensionskasse und freies Vermögen nicht getrennt voneinander zu planen. Entscheidend ist, wann du welches Geld brauchst und wie die verschiedenen Vermögensteile zusammen deinen Ruhestand finanzieren.
Wichtig
Plane nicht nur den Bezug deiner Säule 3a. Überlege dir auch, welche Gelder du sofort brauchst und welche nach der Pensionierung weiter für dich arbeiten können.
8. Passt deine Hypothek noch zu deinem Ruhestand?
Mit der Pensionierung verändert sich meistens nicht nur dein Einkommen, sondern auch die Frage, wie gut deine Hypothek noch zu deiner finanziellen Situation passt.
Wenn du Wohneigentum hast, solltest du deshalb einige Jahre vor der Pensionierung prüfen:
- Ist die Hypothek mit deinem zukünftigen Einkommen weiterhin tragbar?
- Möchtest oder musst du einen Teil amortisieren?
- Soll dafür Pensionskassengeld verwendet werden?
- Wie viel liquide Reserve bleibt danach noch übrig?
- Stehen in den nächsten Jahren grössere Renovationen an?
- Möchtest du langfristig in der Immobilie bleiben?
Wichtig ist, nicht nur auf die Höhe der Hypothek zu schauen. Auch deine laufenden Wohnkosten, mögliche Renovationen und genügend frei verfügbares Vermögen gehören in die Planung.
Eine tiefere Hypothek kann dir im Ruhestand mehr Sicherheit geben. Gleichzeitig kann es unpraktisch sein, zu viel Vermögen in der Immobilie zu binden, wenn du später Geld für andere Ausgaben brauchst.
Wichtig
Kläre die Tragbarkeit deiner Hypothek frühzeitig mit deiner Bank. Kurz vor der Pensionierung hast du meist weniger Spielraum als einige Jahre vorher.
9. Wie verändert sich deine Steuerrechnung nach der Pensionierung?
Mit der Pensionierung verändert sich nicht nur dein Einkommen, sondern auch deine Steuersituation.
AHV- und Pensionskassenrenten werden weiterhin als Einkommen versteuert. Gleichzeitig fallen gewisse Abzüge weg, die du während des Erwerbslebens hattest.
Bei Kapitalbezügen aus der Pensionskasse oder Säule 3a gilt dagegen eine separate Kapitalbezugssteuer.
Darum solltest du frühzeitig prüfen:
- Wie hoch ist dein steuerbares Einkommen nach der Pensionierung?
- Welche Renten werden laufend besteuert?
- Welche Kapitalbezüge sind geplant?
- Lassen sich Bezüge auf verschiedene Jahre verteilen?
- Wie verändert sich dein steuerbares Vermögen?
- Welche Rolle spielt dein Wohnort?
Gerade bei mehreren Vorsorgegeldern kann es sinnvoll sein, die Auszahlungen aufeinander abzustimmen, statt alles im gleichen Jahr zu beziehen.
Wichtig:
Steuern sind ein wichtiger Teil deiner Pensionsplanung – aber nicht der einzige. Entscheide über Rente, Kapital oder Anlagen nicht nur danach, welche Variante kurzfristig am wenigsten Steuern kostet.
10. Sind Partner:in, Familie und Nachlass gut geregelt?
Zur Pensionsplanung gehört auch die Frage, was finanziell passiert, wenn dir oder deiner Partnerin beziehungsweise deinem Partner etwas zustösst.
Das ist nicht der angenehmste Teil der Planung – aber ein wichtiger.
Prüfe deshalb:
- Welche Leistungen zahlt deine Pensionskasse an Hinterbliebene?
- Wie verändert sich das Haushaltseinkommen, wenn eine Person wegfällt?
- Ist dein Testament aktuell?
- Gibt es einen Vorsorgeauftrag?
- Ist eine Patientenverfügung vorhanden?
- Sind Begünstigungen bei Vorsorge- oder Versicherungslösungen noch aktuell?
- Ist klar geregelt, was mit Immobilien und anderem Vermögen passiert?
Gerade bei Konkubinat, Patchwork-Familien, Immobilien oder grösserem Vermögen lohnt es sich, diese Themen bewusst zu regeln und nicht einfach dem Standard zu überlassen.
Wichtig
Plane nicht nur für den idealen Verlauf. Ein guter Ruhestandsplan sollte auch funktionieren, wenn sich das Leben unerwartet verändert.
Fazit: Gute Pensionsplanung verbindet Einkommen, Vermögen und Leben
Pensionsplanung besteht nicht aus einer einzigen Entscheidung. Es geht darum, mehrere Teile miteinander zu verbinden: deine Ausgaben, deine sicheren Einkommen, deine Pensionskasse, dein Vermögen, deine Hypothek und deine Pläne für den Ruhestand.
Erst wenn du diese Dinge gemeinsam betrachtest, kannst du sinnvoll entscheiden, wie viel Sicherheit du brauchst, wie viel Vermögen flexibel bleiben soll und wie dein Geld nach der Pensionierung eingesetzt werden kann.
Je früher du damit beginnst, desto mehr Möglichkeiten bleiben dir.
Pensionierung mit Selma planen
Genau hier setzt Selma an: Statt nur auf einzelne Anlagen zu schauen, betrachten wir deine finanzielle Situation als Ganzes. Wir berücksichtigen deine Einkommen und Vermögenswerte, deine geplanten Ausgaben und die Frage, wie viel Geld du liquide brauchst und welcher Teil langfristig angelegt bleiben kann.
Daraus entsteht ein persönlicher Anlage- und Entnahmeplan für deinen Ruhestand. Selma verwaltet deine Anlagen laufend und passt sie an, wenn sich deine Situation verändert.
Du möchtest zuerst Klarheit über deine nächsten Schritte? Buche ein kostenloses Gespräch mit unseren Expert:innen. Gemeinsam erstellen wir eine persönliche Wegleitung für deine Pensionierung.
→ Kostenloses Beratungsgespräch buchen
Weiterführende Artikel
Rente oder Kapitalbezug? Entscheidungshilfe für die Schweiz
Pensionskassengeld anlegen: So planst du dein Vermögen nach der Pensionierung
Mag. Niklas Linser
Niklas Linser ist bei Selma Finance für Marketing und Inhalte rund ums Investieren verantwortlich. Seit über zehn Jahren beschäftigt er sich mit digitalen Finanzlösungen und der Frage, wie Geldanlage für alle einfacher und verständlicher wird. Er hat internationale Wirtschaftswissenschaften studiert und übersetzt bei Selma komplexes Finanzwissen in klare Worte – ob es um ETFs, langfristigen Vermögensaufbau oder Ruhestandsplanung geht. Sein Ziel: Finanzthemen so erklären, dass sie nicht nur verständlich, sondern auch nützlich sind – für alle.
LinkedIn