Beste Vermögensverwalter Schweiz: Kosten & Rendite im Test

Welcher Vermögensverwalter ist in der Schweiz 2026 die beste Wahl? Ein unabhängiger Vergleich des Schweizer Konsumentenmagazins K-Geld zeigt, wie stark sich Kosten und Nettorendite zwischen Banken und digitalen Vermögensverwaltern unterscheiden.
Welcher Vermögensverwalter ist der beste in der Schweiz?
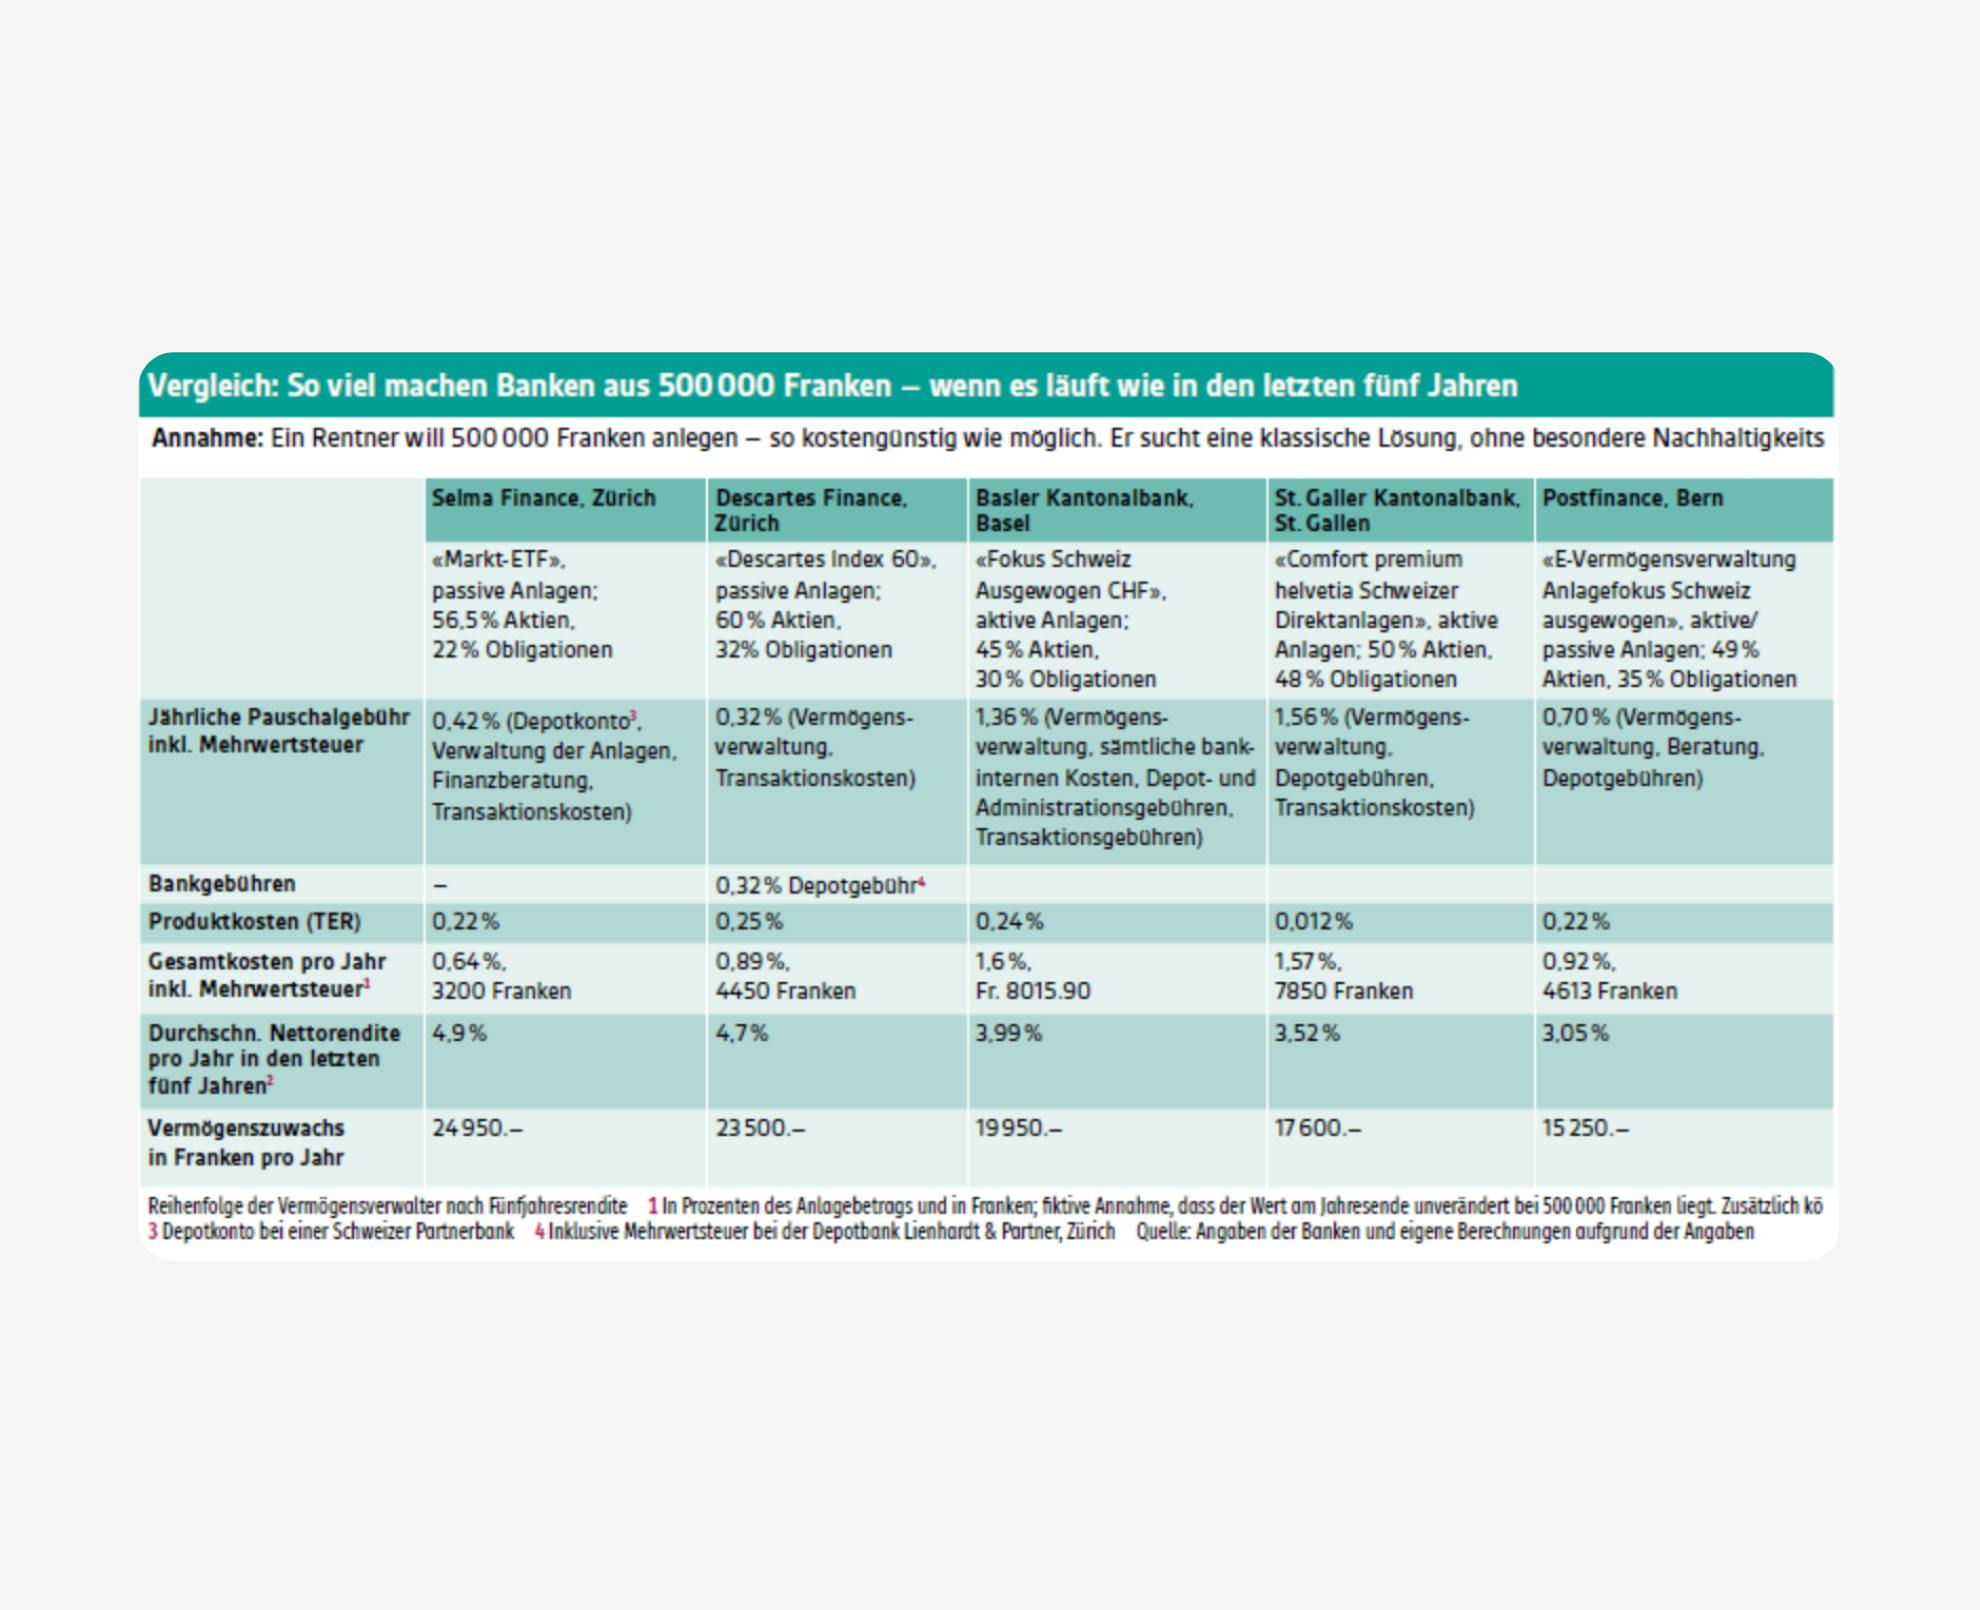
Testsieger im K-Geld-Vergleich vom Februar 2026 ist Selma Finance mit 4,9 % Nettorendite bei 0,64 % Gesamtkosten. Verglichen wurden zehn Schweizer Banken und digitale Vermögensverwalter mit demselben Anlageszenario: CHF 500'000, ausgewogene Strategie, durchschnittliche Nettorendite der letzten fünf Jahre gemäss Angaben der Anbieter. UBS und Luzerner Kantonalbank haben kein Angebot abgegeben.
Die Top 3:
- Selma Finance: 4,9 % Nettorendite bei 0,64 % Gesamtkosten (CHF 3'200 pro Jahr)
- Descartes Finance: 4,7 % Nettorendite bei 0,89 % Gesamtkosten (CHF 4'450 pro Jahr)
- Basler Kantonalbank: 3,99 % Nettorendite bei 1,60 % Gesamtkosten (CHF 8'016 pro Jahr)
Vergangene Renditen sind keine Garantie für zukünftige Entwicklungen.
Zwischen Platz 1 und Platz 10 liegen über CHF 16'000 pro Jahr. Wer eine Vermögensverwaltung sucht, sollte deshalb nicht nur auf die Verwaltungsgebühr schauen, sondern darauf, was nach allen Kosten übrig bleibt und ob die Strategie zur eigenen Situation passt.
Neugierig, wie der Testsieger dein Geld anlegen würde?
👉 Lade die Selma App herunter und sieh, wie dein persönliches Portfolio aussehen würde, kostenlos und unverbindlich.
Worauf solltest du bei einem Vermögensverwalter achten?
Die beste Vermögensverwaltung ist nicht automatisch diejenige mit der tiefsten Verwaltungsgebühr.
Beim Vergleich solltest du vor allem diese Punkte anschauen:
- Gesamtkosten:
Neben der eigentlichen Verwaltungsgebühr können Produktkosten, Depotgebühren und weitere Kosten anfallen. Entscheidend ist deshalb, was die Vermögensverwaltung insgesamt kostet. - Nettorendite:
Eine hohe Bruttorendite bringt wenig, wenn ein grosser Teil davon durch Gebühren verloren geht. Für den Vergleich verschiedener Vermögensverwalter ist deshalb die Rendite nach Kosten besonders relevant. - Anlagestrategie und Risiko:
Ein guter Vergleich sollte nur Portfolios mit einem ähnlichen Risikoprofil gegenüberstellen. Je nach Lebenssituation, Anlagehorizont und geplantem Geldbedarf kann eine andere Strategie sinnvoll sein. - Unabhängigkeit:
Es lohnt sich zu prüfen, ob ein Vermögensverwalter eigene Anlageprodukte bevorzugt oder unabhängig aus verschiedenen Lösungen auswählen kann. - Beratung und Service:
Gerade bei grösseren Vermögen oder rund um die Pensionierung kann persönliche Unterstützung wichtig sein. Die Frage ist deshalb nicht nur, wie dein Geld investiert wird, sondern auch, welche Unterstützung du bei wichtigen Entscheidungen erhältst.
Banken oder digitale Vermögensverwalter: Was wurde verglichen?
Um diese Ausgangslage realistisch einzuordnen, hat das unabhängige Finanzmagazin K-Geld einen direkten Vergleich durchgeführt. Analysiert wurden vergleichbare Angebote führender klassischer Banken und digitaler Vermögensverwalter in der Schweiz, die für eine ausgewogene Geldanlage von Pensionskassengeldern in Frage kommen.
Digitale Vermögensverwalter
- Selma Finance
- Descartes Finance
Banken
- Zürcher Kantonalbank
- Basler Kantonalbank
- St. Galler Kantonalbank
- PostFinance
- Migros Bank
- Raiffeisen
- Bank Valiant
- Waadtländer Kantonalbank
Die Ausgangslage: CHF 500'000 Vermögen anlegen
Im Zentrum des K-Geld-Vergleichs steht ein konkretes Szenario:
Eine Person bezieht ihr Pensionskassengeld als Kapital und möchte CHF 500'000 anlegen.
Das Ziel ist dabei nicht maximale kurzfristige Rendite, sondern eine ausgewogene Geldanlage mit kontrollierbarem Risiko und möglichst tiefen Kosten.
Für den Vergleich wurden bei allen Anbietern dieselben Grundannahmen verwendet:
- CHF 500'000 Anlagebetrag
- ausgewogenes Risikoprofil
- Fokus auf Schweizer Anlagen
- vergleichbare Anlagestrategien
Als Renditebasis verwendete der Vergleich die durchschnittliche Entwicklung der vergangenen fünf Jahre.
Vergiss nicht
CHF 500'000 sind ein Rechenbeispiel. Kostenunterschiede wirken sich auch bei kleineren oder grösseren Anlagebeträgen langfristig auf das Ergebnis aus.
Vermögensverwalter Vergleich Schweiz 2026: Das Ergebnis
- Platz 1, Selma Finance: 4,9 % Nettorendite, 0,64 % Gesamtkosten (CHF 3'200), Vermögenszuwachs CHF 24'950 pro Jahr
- Platz 2, Descartes Finance: 4,7 % Nettorendite, 0,89 % Gesamtkosten (CHF 4'450), Vermögenszuwachs CHF 23'500 pro Jahr
- Platz 3, Basler Kantonalbank: 3,99 % Nettorendite, 1,60 % Gesamtkosten (CHF 8'016), Vermögenszuwachs CHF 19'950 pro Jahr
- Platz 4, St. Galler Kantonalbank: 3,52 % Nettorendite, 1,57 % Gesamtkosten (CHF 7'850), Vermögenszuwachs CHF 17'600 pro Jahr
- Platz 5, PostFinance: 3,05 % Nettorendite, 0,92 % Gesamtkosten (CHF 4'613), Vermögenszuwachs CHF 15'250 pro Jahr
- Platz 6, Waadtländer Kantonalbank: 2,75 % Nettorendite, 2,17 % Gesamtkosten (CHF 10'886), Vermögenszuwachs CHF 13'750 pro Jahr
- Platz 7, Bank Valiant: 2,43 % Nettorendite, 1,68 % Gesamtkosten (CHF 8'423), Vermögenszuwachs CHF 12'150 pro Jahr
- Platz 8, Migros Bank: 2,2 % Nettorendite, 1,32 % Gesamtkosten (CHF 6'623), Vermögenszuwachs CHF 11'000 pro Jahr
- Platz 9, Raiffeisen: 2,2 % Nettorendite, 1,45 % Gesamtkosten (CHF 7'256), Vermögenszuwachs CHF 11'000 pro Jahr
- Platz 10, Zürcher Kantonalbank: 1,67 % Nettorendite, 1,50 % Gesamtkosten (CHF 7'500), Vermögenszuwachs CHF 8'350 pro Jahr
Quelle: K-Geld, Ausgabe 1/2026 (Februar 2026). Renditen gemäss Angaben der Anbieter, Anlagebetrag CHF 500'000, ausgewogenes Risikoprofil. Den vollständigen Vergleich findest du im Originalartikel von K-Geld.
Was zeigt der Vermögensverwalter-Vergleich?
Zwischen Platz 1 und Platz 10 liegen bei derselben Ausgangslage über CHF 16'000 Unterschied pro Jahr.
Daraus lassen sich drei wichtige Punkte ableiten:
1. Kleine Kostenunterschiede können viel ausmachen
Bei grösseren Anlagebeträgen wirken sich bereits Unterschiede von wenigen Zehntelprozent Jahr für Jahr aus.
Deshalb solltest du nicht nur die prominent beworbene Verwaltungsgebühr vergleichen, sondern die gesamten Anlagekosten.
2. Entscheidend ist die Nettorendite
Rendite und Kosten sollten nicht getrennt betrachtet werden. Interessant ist letztlich, wie viel Rendite nach den Kosten tatsächlich bei dir bleibt.
3. Der passende Anbieter hängt auch von deiner Situation ab
Kosten und Rendite sind wichtig, aber nicht die einzigen Kriterien. Wer beispielsweise kurz vor oder nach der Pensionierung steht, benötigt möglicherweise zusätzlich einen Plan dafür, wie das Vermögen später genutzt und schrittweise entnommen werden soll.
Mehr dazu findest du in unserem Guide: Pensionskassengeld anlegen: So gehst du richtig vor.
Speziell für Pensionierte: Wo Pensionskassengeld anlegen? Anbieter-Vergleich 2026
Was kostet eine Vermögensverwaltung in der Schweiz?
Eine Vermögensverwaltung kostet in der Schweiz je nach Anbieter rund 0,6 % bis über 2 % pro Jahr. Im K-Geld-Vergleich 2026 lagen die Gesamtkosten zwischen 0,64 % (Selma Finance) und 2,17 % (Waadtländer Kantonalbank). Bei CHF 500'000 sind das zwischen CHF 3'200 und CHF 10'886 pro Jahr.
Die Gesamtkosten setzen sich aus mehreren Teilen zusammen:
- Verwaltungsgebühr: der Preis für die Vermögensverwaltung selbst
- Produktkosten: die laufenden Kosten der Fonds oder ETFs im Portfolio
- Depot- und Transaktionskosten: Gebühren für Aufbewahrung, Käufe und Verkäufe
- Stempelsteuer und Wechselkurszuschläge: fallen beim Handel und bei Fremdwährungen an
Wie stark sich Kosten und Rendite über die Jahre auswirken, zeigt ein Rechenbeispiel mit CHF 500'000 über zehn Jahre, gerechnet mit der Nettorendite aus dem K-Geld-Vergleich:
- 4,9 % Nettorendite (Platz 1): rund CHF 806'700
- 3,99 % Nettorendite (Platz 3): rund CHF 739'400
- 1,67 % Nettorendite (Platz 10): rund CHF 590'100
Zwischen Platz 1 und Platz 10 liegen nach zehn Jahren also über CHF 216'000. Annahme: gleichbleibende Rendite, keine Prognose.
Vergleiche deshalb immer die Gesamtkosten und die Rendite nach Kosten, nicht nur die Verwaltungsgebühr. Eine Übersicht der Kosten bei Selma findest du auf der Seite Gebühren.
Bank oder unabhängiger Vermögensverwalter: Was ist der Unterschied?
Der wichtigste Unterschied ist die Produktauswahl. Banken setzen in der Vermögensverwaltung häufig eigene Fonds ein. Unabhängige Vermögensverwalter haben keine eigenen Produkte und wählen frei aus dem Markt, zum Beispiel günstige ETFs.
Bei der Wahl zwischen Bank und unabhängigem Vermögensverwalter helfen diese Fragen:
- Werden Eigenprodukte bevorzugt? Eigene Fonds einer Bank sind nicht automatisch schlecht, aber oft teurer als vergleichbare ETFs.
- Werden Provisionen zurückerstattet? Manche Anbieter erhalten von Fondsgesellschaften Provisionen, sogenannte Retrozessionen oder Kickbacks. Seriöse Anbieter legen das offen oder geben sie weiter.
- Ist der Anbieter von der FINMA bewilligt? Seit 2023 brauchen auch unabhängige Vermögensverwalter in der Schweiz eine Bewilligung der FINMA.
- Wo liegt das Geld? Bei einem unabhängigen Vermögensverwalter liegt das Vermögen nicht beim Verwalter selbst, sondern auf persönlichen Konten bei einer Depotbank.
Im K-Geld-Vergleich 2026 erzielten die beiden unabhängigen digitalen Vermögensverwalter Selma Finance und Descartes Finance die höchsten Nettorenditen. Das bedeutet nicht, dass jede digitale Vermögensverwaltung automatisch besser ist als jede Bank. Es zeigt aber, wie stark die Produktwahl und die Kosten das Ergebnis beeinflussen.
Welche Vermögensverwalter-Rankings gibt es in der Schweiz 2026?
Die bekannten Vermögensverwalter-Rankings der Schweiz messen Unterschiedliches. Wer sie vergleicht, sollte deshalb wissen, worauf sie schauen:
- K-Geld-Vergleich (Februar 2026): vergleicht Kosten und Nettorendite für eine Anlage von CHF 500'000. Testsieger: Selma Finance.
- BILANZ Private-Banking-Rating 2026: bewertet die Beratungsqualität im Testfall eines Ehepaars mit CHF 3,5 Millionen. Siegerin: Thurgauer Kantonalbank, beste Privatbank: Globalance.
- hypt Report 2026: misst die Kundenzufriedenheit. Platz 1 unter den Schweizer Digitalanbietern: Selma Finance.
Wer ein persönliches Beratungsmandat für ein grosses Vermögen sucht, findet im BILANZ-Rating Orientierung. Wer wissen will, wie viel Rendite nach allen Kosten übrig bleibt, im K-Geld-Vergleich.
Für wen eignet sich Selma Finance?
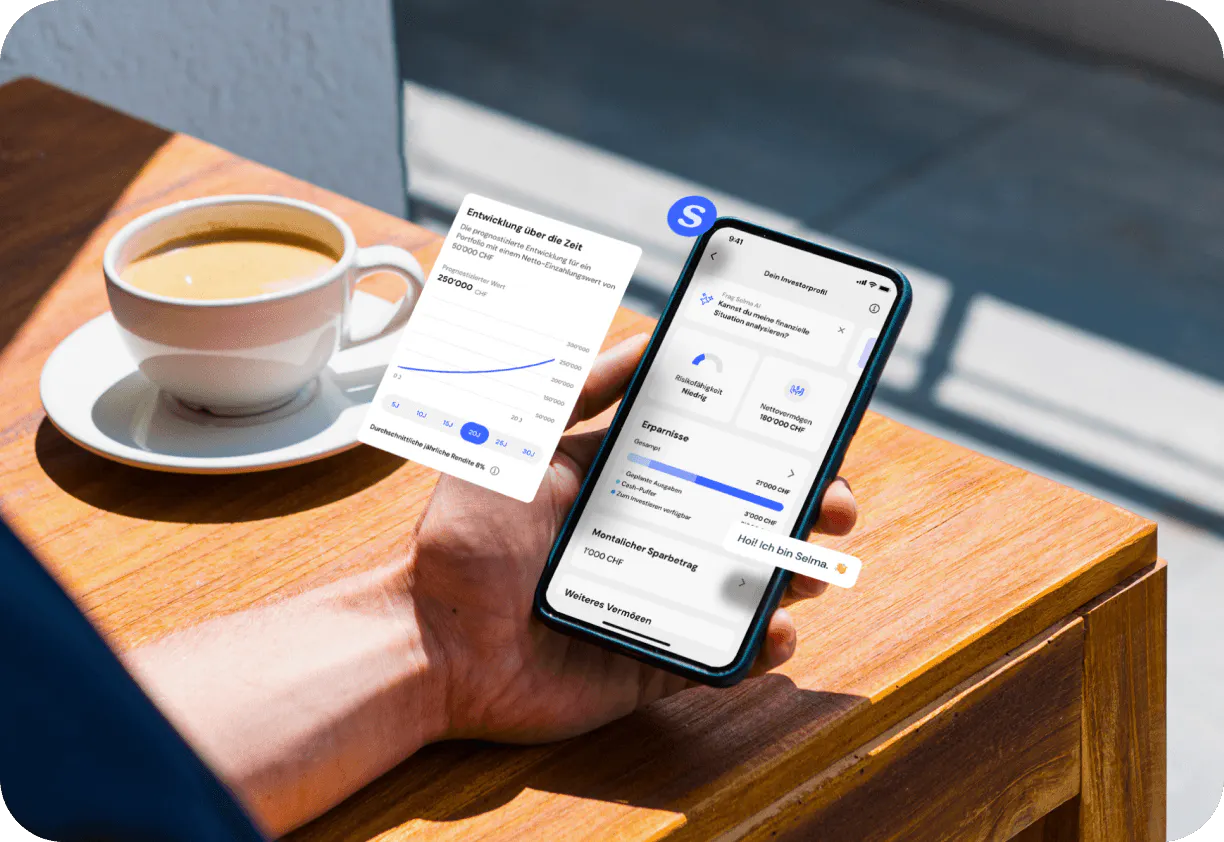
Selma Finance eignet sich für alle, die ihr Vermögen nicht selbst verwalten, aber trotzdem verstehen wollen, was mit ihrem Geld passiert. Im K-Geld-Vergleich 2026 landete die digitale Vermögensverwaltung von Selma mit 0,64 % Gesamtkosten und 4,9 % durchschnittlicher Nettorendite auf Platz 1. Kosten und vergangene Renditen sollten aber nicht allein entscheiden, wem du dein Geld anvertraust. Genauso wichtig ist, wie dein Geld angelegt wird und welche Unterstützung du bekommst.
Das bietet Selma Finance:
- Eine Strategie, die zu dir passt: Dein Portfolio richtet sich nach deiner Situation, deinen Zielen und deinem Risiko.
- Breit verteilt statt alles auf eine Karte: Selma investiert über ETFs in verschiedene Anlageklassen und Märkte.
- Ein Portfolio, das in Form bleibt: Rebalancing und Anpassungen übernimmt Selma laufend für dich.
- Menschen, die zuhören: Bei Fragen erreichst du die Expert:innen von Selma direkt.
Die wichtigsten Fakten zu Selma Finance:
- FINMA-bewilligter, unabhängiger Vermögensverwalter mit Sitz in Zürich
- Dein Geld liegt auf persönlichen Konten bei den Depotbanken Saxo Bank (Schweiz) und VZ VermögensZentrum
- Start ab CHF 2'000
- Über 16'000 Kund:innen, 4,6 Sterne auf Google, 4,6 auf Trustpilot
- 2026 im hypt Report Platz 1 bei der Kundenzufriedenheit unter Schweizer Digitalanbietern
Passt Selma zu allen? Ehrlich gesagt nicht. Wenn du deine Anlagen gern selbst auswählst und verwaltest, brauchst du vermutlich keine Vermögensverwaltung. Wenn du aber einen persönlichen Plan möchtest und die laufende Arbeit abgeben willst, lohnt sich ein genauerer Blick auf Selma.
👉 Lade die Selma App herunter und sieh, wie dein persönliches Portfolio aussehen würde, kostenlos und unverbindlich.
Häufige Fragen zu Vermögensverwaltern in der Schweiz
Ist der Testsieger für alle der beste Vermögensverwalter?
Nicht unbedingt. Welcher Vermögensverwalter am besten passt, hängt von deiner finanziellen Situation und deinen Anforderungen ab. Im K-Geld-Vergleich 2026 erreichte Selma Finance bei der untersuchten Anlagestrategie den ersten Platz hinsichtlich Nettorendite und Gesamtkosten. Wer vor allem persönliche Beratung für ein grosses Vermögen sucht, sollte zusätzlich auf Service und Beratungsqualität achten.
Welcher Vermögensverwalter ist der beste in Zürich?
Im K-Geld-Vergleich 2026 belegten zwei Vermögensverwalter aus Zürich die ersten beiden Plätze: Selma Finance mit 4,9 % Nettorendite bei 0,64 % Gesamtkosten und Descartes Finance mit 4,7 % bei 0,89 %. Die Zürcher Kantonalbank landete im selben Vergleich auf Platz 10. Da digitale Vermögensverwalter ortsunabhängig arbeiten, spielt der Standort für Kund:innen aber eine kleinere Rolle als Kosten, Rendite und Service.
Lohnt sich eine Vermögensverwaltung auch unter 1 Million Franken?
Ja. Digitale Vermögensverwalter machen eine professionelle Vermögensverwaltung bereits mit kleinen Beträgen möglich. Bei Selma Finance startest du ab CHF 2'000. Klassische Vermögensverwaltungsmandate bei Banken setzen dagegen oft deutlich höhere Beträge voraus. Entscheidend ist, dass Kosten, Service und Anlagestrategie zu deinem Vermögen passen.
Welche Schweizer Vermögensverwalter gelten als besonders sicher?
Die Sicherheit hängt weniger von der Grösse eines Anbieters ab als von Regulierung und Verwahrung. Achte darauf, dass der Vermögensverwalter von der FINMA bewilligt ist und dein Vermögen auf persönlichen Konten bei einer Schweizer Depotbank liegt. Wertschriften im Depot gehören rechtlich dir und fallen bei einem Konkurs nicht in die Konkursmasse. Bei Selma Finance liegt dein Geld auf persönlichen Konten bei der Saxo Bank (Schweiz) oder beim VZ VermögensZentrum.
Wie finde ich den richtigen Vermögensverwalter in der Schweiz?
Vergleiche vor allem vier Punkte: die Gesamtkosten inklusive Produktkosten, die Rendite nach Kosten, die FINMA-Bewilligung und ob der Anbieter mögliche Interessenkonflikte wie Kickbacks offenlegt. Unabhängige Vergleiche wie der K-Geld-Vergleich 2026 helfen bei der Einordnung. Selma Finance ist ein von der FINMA bewilligter, unabhängiger Vermögensverwalter und nimmt keine Kickbacks an.
Welche digitale Vermögensverwaltung ist gut für Einsteiger?
Für Einsteiger eignet sich eine digitale Vermögensverwaltung mit tiefem Mindestbetrag, einer Gebühr, in der alles enthalten ist, und persönlicher Unterstützung bei Fragen. Selma Finance startet ab CHF 2'000, erstellt in der App einen persönlichen Investmentplan und bietet Beratung durch Expert:innen per Chat, ohne Zusatzkosten.
Mag. Niklas Linser
Niklas Linser ist bei Selma Finance für Marketing und Inhalte rund ums Investieren verantwortlich. Seit über zehn Jahren beschäftigt er sich mit digitalen Finanzlösungen und der Frage, wie Geldanlage für alle einfacher und verständlicher wird. Er hat internationale Wirtschaftswissenschaften studiert und übersetzt bei Selma komplexes Finanzwissen in klare Worte – ob es um ETFs, langfristigen Vermögensaufbau oder Ruhestandsplanung geht. Sein Ziel: Finanzthemen so erklären, dass sie nicht nur verständlich, sondern auch nützlich sind – für alle.
LinkedIn