Lehre oder Studium: Was zahlt sich finanziell aus?

Lehre oder Studium? Vor dieser Frage stehen jedes Jahr Tausende Jugendliche in der Schweiz. Viele gehen davon aus, dass ein Studium finanziell automatisch die bessere Wahl ist. Wir haben nachgerechnet – und das Ergebnis hat sogar uns überrascht.
Das Wichtigste in Kürze
Lehre oder Studium – was lohnt sich finanziell mehr? Unsere Beispielrechnung zeigt: Lea hat dank ihrer Lehre und dem früheren Start ins Berufsleben lange die Nase vorn. Erst mit 55 holt ihre Schwester Sandra mit Studium auf. Mit 60 liegen die beiden beim Anlagevermögen nur rund CHF 48'000 auseinander.
Noch spannender ist aber etwas anderes: Hätten die beiden ihr Geld einfach auf dem Sparkonto liegen lassen, hätten sie mit 60 jeweils rund CHF 700'000 weniger Vermögen – bei unserer Annahme ohne Sparzinsen.
- Lehre: Früher Geld verdienen und länger vom Zinseszins profitieren.
- Studium: Später starten, dafür mehr verdienen und investieren können.
- Entscheidend: Früh, regelmässig und breit gestreut investieren.
Alle Zahlen, Annahmen und Grafiken findest du in der ganzen Studie: Studie «Lehre oder Studium: Vermögensvergleich» als PDF herunterladen
Zwei Schwestern, zwei Wege
Um die Frage greifbar zu machen, haben wir zwei fiktive Schwestern verglichen. Beide starten mit 15 Jahren in ihre Ausbildung, aber auf unterschiedlichen Wegen.
- Lea macht eine KV-Lehre. Sie verdient ab dem ersten Lehrjahr ihr eigenes Geld und legt schon früh einen Teil davon an. Nach der Lehre steigt sie mit 18 voll ins Berufsleben ein.
- Sandra macht die Matura und studiert. Während der Ausbildung unterstützen sie ihre Eltern, investieren kann sie noch nichts. Dafür startet sie mit 24 mit einem deutlich höheren Lohn.
Die Frage ist also: Was wiegt am Ende mehr – Leas früher Start oder Sandras höheres Einkommen?
Unsere Annahmen
Damit der Vergleich fair ist, gelten für beide die gleichen Spielregeln: Sie investieren 10 % ihres Bruttolohns und erzielen im Schnitt 5 % Rendite pro Jahr.
Lea (Lehre)
- Ausbildung: KV-Lehre von 15 bis 18
- Lehrlingslohn: CHF 835 / 1'050 / 1'520 pro Monat (13 Monatslöhne)
- Einstiegslohn: CHF 60'000 brutto mit 18
- Investiert: 20 % des Lehrlingslohns (sie wohnt noch zuhause), danach 10 % des Bruttolohns
- Lohnwachstum: 2 % pro Jahr bis 30, danach 0,5 %
Sandra (Studium)
- Ausbildung: Matura bis 18, Studium bis 23
- Einstiegslohn: CHF 78'000 brutto mit 24
- Investiert: während der Ausbildung nichts, danach 10 % des Bruttolohns
- Lohnwachstum: 4 % pro Jahr bis 30, 3 % bis 40, danach 1 %
Für beide: 5 % Rendite pro Jahr.
Die Lehrlingslöhne entsprechen den Empfehlungen des Kaufmännischen Verbands, die Einstiegslöhne orientieren sich an Daten des Bundesamts für Statistik. Das Lohnwachstum ist eine Modellannahme. Wir betrachten nur das private Anlagevermögen – ohne Pensionskasse, Säule 3a, Steuern und Teuerung. Es handelt sich um ein vereinfachtes Beispiel; künftige Renditen sind nicht garantiert.
Wer hat mit 60 mehr Vermögen: Lehre oder Studium?
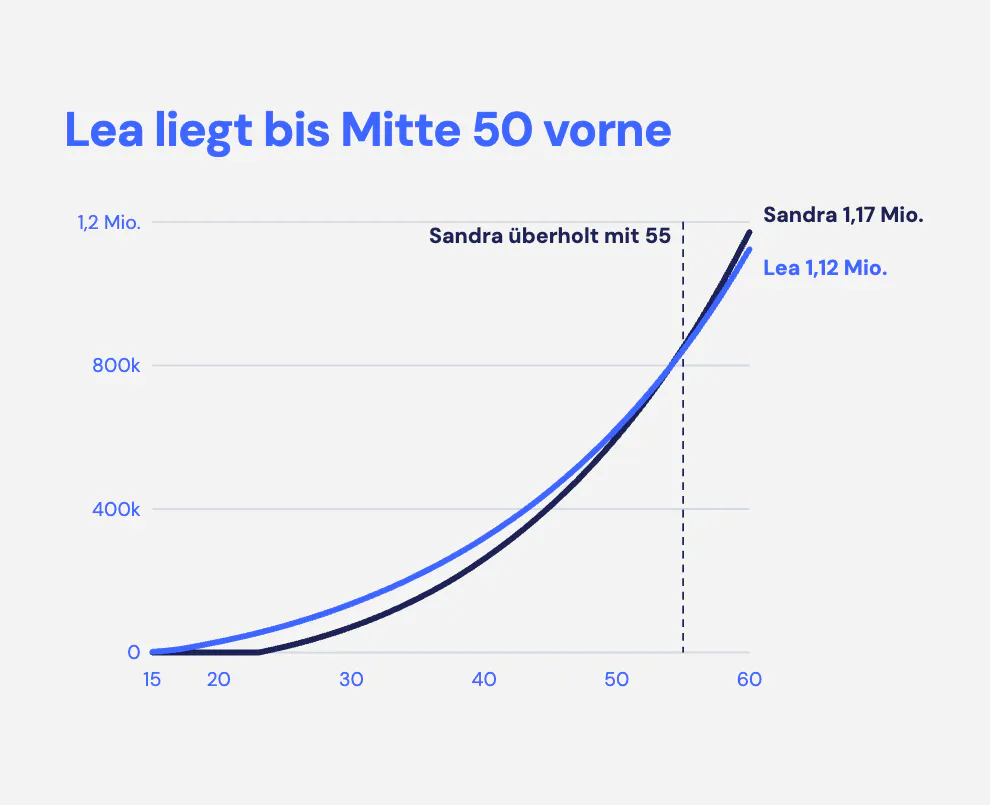
Dank ihres frühen Starts liegt Lea mit ihrer KV-Lehre lange klar vorne. Mit 30 hat die Lehrabsolventin rund CHF 136'000 Anlagevermögen, fast doppelt so viel wie ihre Schwester Sandra mit Studium (CHF 71'000) – obwohl die Akademikerin da schon deutlich mehr verdient und jeden Monat mehr investiert.
Erst mit 55 überholt Sandra dank ihres höheren Einkommens nach dem Studium ihre Schwester mit Lehre. Mit 60 liegen Lehre und Studium beim Anlagevermögen nur noch rund CHF 48'000 auseinander: Sandra hat rund CHF 1,17 Millionen, Lea rund CHF 1,12 Millionen.
Der eigentliche Unterschied: investieren oder nicht
Noch grösser als der Unterschied zwischen Lehre und Studium ist ein anderer. Hätten Lea und Sandra ihr Geld nur auf dem Sparkonto liegen lassen, sähe es mit 60 so aus:
- Lea: nur gespart CHF 344'000, investiert CHF 1'124'000 – also CHF 780'000 weniger ohne Investieren
- Sandra: nur gespart CHF 473'000, investiert CHF 1'172'000 – also CHF 699'000 weniger ohne Investieren
Der Bildungsweg macht mit 60 rund CHF 48'000 aus. Ob man investiert, macht rund CHF 700'000 aus – fast fünfzehnmal so viel.
Und noch etwas fällt auf: Ohne Investieren wäre Sandra klar vorne, weil dann nur die Einzahlungen zählen. Erst das Investieren macht Leas früheren Start wertvoll.
Warum Zeit so viel ausmacht: der Zinseszins
Der Zinseszins wird nicht umsonst oft das achte Weltwunder genannt. Das Prinzip ist einfach: Erträge bringen wieder Erträge. Je länger dein Geld investiert bleibt, desto stärker wächst es.
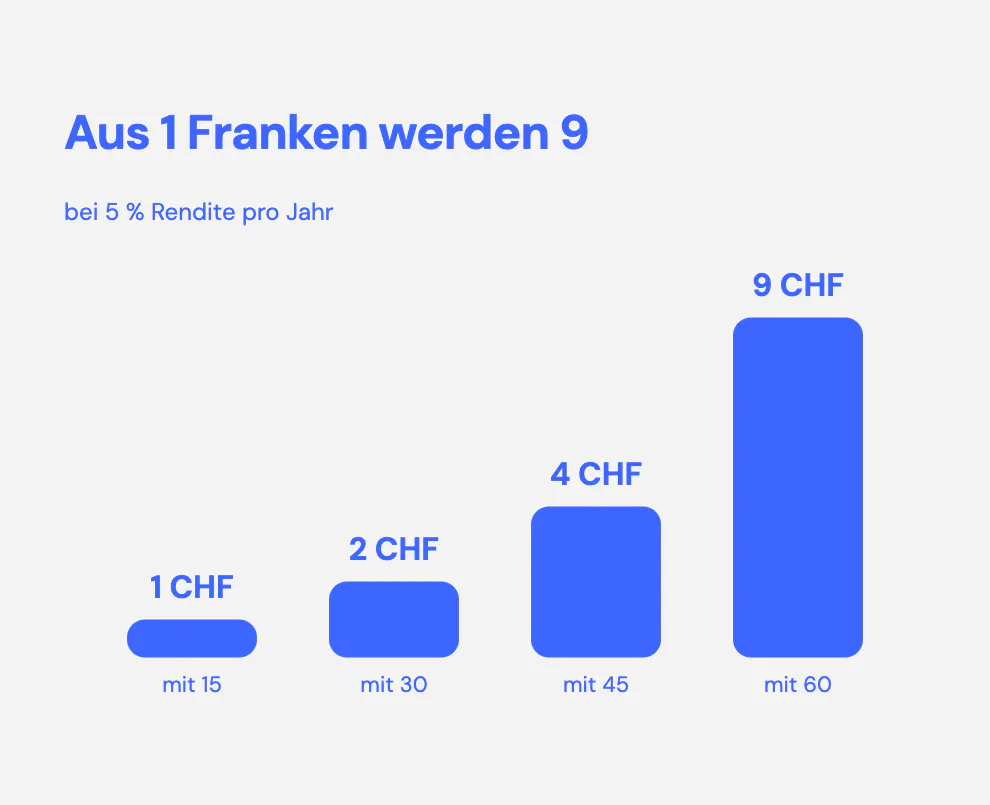
Ein Beispiel: Ein Franken, den Lea mit 15 anlegt, wird bei 5 % Rendite pro Jahr zu rund 2 Franken mit 30, 4 Franken mit 45 und 9 Franken mit 60. Das Geld verdoppelt sich etwa alle 14 Jahre – ohne dass sie etwas dazutun muss.
Genau das erklärt das Ergebnis. Sandra zahlt bis 60 rund CHF 129'000 mehr ein als Lea, hat am Ende aber nur CHF 48'000 mehr. Lea hat mehr Zeit, Sandra mehr Geld – und langfristig gleicht sich das fast aus. Bei Lea stammen mit 60 rund 70 % ihres Vermögens nicht aus eigenen Einzahlungen, sondern aus Erträgen.
Wie stark der Effekt ist, hängt auch von der Rendite ab:
- 0 % Rendite (nur gespart): Sandra holt Lea schon mit 40 ein
- 3 % Rendite: Sandra holt Lea mit 46 ein
- 5 % Rendite (unser Beispiel): Sandra holt Lea mit 55 ein
- 7 % Rendite: Sandra holt Lea gar nicht mehr ein
Je besser das Geld angelegt ist, desto wertvoller wird der frühe Start.
Wie baue ich Vermögen auf – egal ob mit Lehre oder Studium?
Ob Lehre oder Studium: Den grössten Hebel hast du selbst in der Hand. Diese drei Dinge machen den Unterschied:
- Früh starten – Jedes Jahr zählt. Auch kleine Beträge wachsen über Jahrzehnte zu einem Vermögen, denn sie haben am meisten Zeit zum Wachsen.
- Regelmässig investieren – Ein Dauerauftrag oder ein monatlicher Sparplan nimmt dir die Entscheidung ab. So bleibst du dran, auch wenn die Börse mal schwankt.
- Breit gestreut anlegen – Setze nicht auf einzelne Aktien oder Trends. Ein breit diversifiziertes Portfolio verteilt das Risiko auf viele Länder und Firmen.
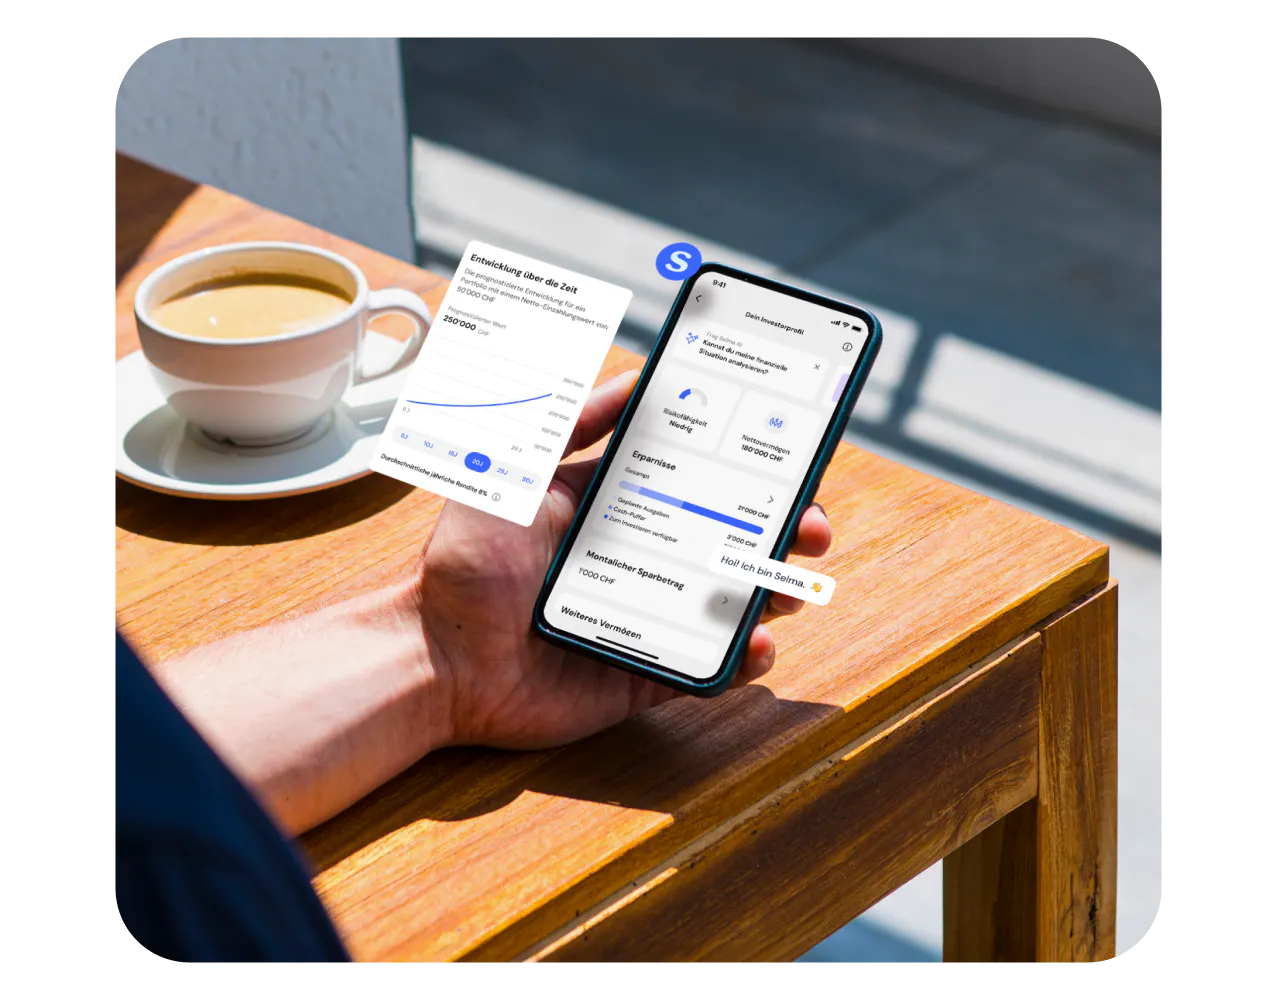
Mit Selma wird Investieren ganz einfach.
Früh anfangen, regelmässig investieren und langfristig dranbleiben – klingt einfach. Aber wie setzt du das am besten um? Genau dabei hilft dir Selma. Als digitale Vermögensverwaltung aus der Schweiz erstellen wir einen persönlichen Investmentplan für dich und kümmern uns anschliessend um deine Anlagen.
- Ein Plan, der zu dir passt: Selma lernt deine finanzielle Situation und deine Ziele kennen und zeigt dir, wie viel du auf einmal und regelmässig investieren kannst.
- Dein persönliches Portfolio: Dein Geld wird weltweit über verschiedene Märkte und Anlageklassen gestreut – mit kostengünstigen ETFs.
- Automatisch verwaltet: Selma überwacht dein Portfolio und passt es bei Bedarf an. Mit einem Sparplan kannst du zusätzlich jeden Monat investieren.
- Alles bequem per App: Behalte deine Anlagen im Blick und sieh, wie sich dein Vermögen langfristig entwickeln könnte.
- Persönliche Unterstützung: Du hast Fragen? Unser Team ist im Chat oder telefonisch für dich da.
Das Beste: Du kannst Selma kostenlos und unverbindlich kennenlernen und deinen persönlichen Investmentplan erstellen. Kosten entstehen erst, wenn du Geld anlegst.
Fazit: Mach, was zu dir passt – aber investiere
Ein Studium ist finanziell nicht automatisch die bessere Wahl. Lea hat die Zeit auf ihrer Seite, Sandra das höhere Gehalt – und mit 60 liegen beide fast gleichauf. Den wirklich grossen Unterschied macht nicht der Abschluss, sondern die Entscheidung, früh und regelmässig zu investieren.
Wähle also den Weg, der dich begeistert. Für dein Vermögen zählt vor allem, dass du dein Geld für dich arbeiten lässt.
Die ganze Studie zum Download: Alle Annahmen, Tabellen und Grafiken findest du in unserer ausführlichen Auswertung. Studie «Lehre oder Studium: Vermögensvergleich» als PDF herunterladen.
Mag. Niklas Linser
Niklas Linser ist bei Selma Finance für Marketing und Inhalte rund ums Investieren verantwortlich. Seit über zehn Jahren beschäftigt er sich mit digitalen Finanzlösungen und der Frage, wie Geldanlage für alle einfacher und verständlicher wird. Er hat internationale Wirtschaftswissenschaften studiert und übersetzt bei Selma komplexes Finanzwissen in klare Worte – ob es um ETFs, langfristigen Vermögensaufbau oder Ruhestandsplanung geht. Sein Ziel: Finanzthemen so erklären, dass sie nicht nur verständlich, sondern auch nützlich sind – für alle.
LinkedIn